Objetivo:
Orientar o lançamento do evento S-2501 - Informações de Tributos de Processo Trabalhista no módulo folha de pagamento. Ele informa ao eSocial o INSS (do empregado e da empresa) e o imposto de renda do valor pago na decisão.
É a partir dele que o governo gera as guias. O eSocial não calcula esses valores: você informa o INSS e o imposto apurados no cálculo do processo ou na folha, por isso deixe a planilha de cálculos à mão.
Orientação:
Pré-requisito: o evento S-2500 do processo já estar enviado e aceito no eSocial, com a base de INSS. Veja o artigo "S-2500 Processo Trabalhista: decisão com verbas de salário (FGTS e INSS)". Legislação: Manual de Orientação do eSocial S-1.3, evento S-2501. Envie o S-2501 sempre que houver INSS ou imposto de renda a recolher sobre o valor pago ao empregado. Não envie se a própria Justiça do Trabalho já recolheu o INSS por DARF (código 6092), se um depósito judicial cobre todo o valor ou se a decisão não tem INSS nem imposto de renda. Envie um S-2501 para cada mês em que houve pagamento.
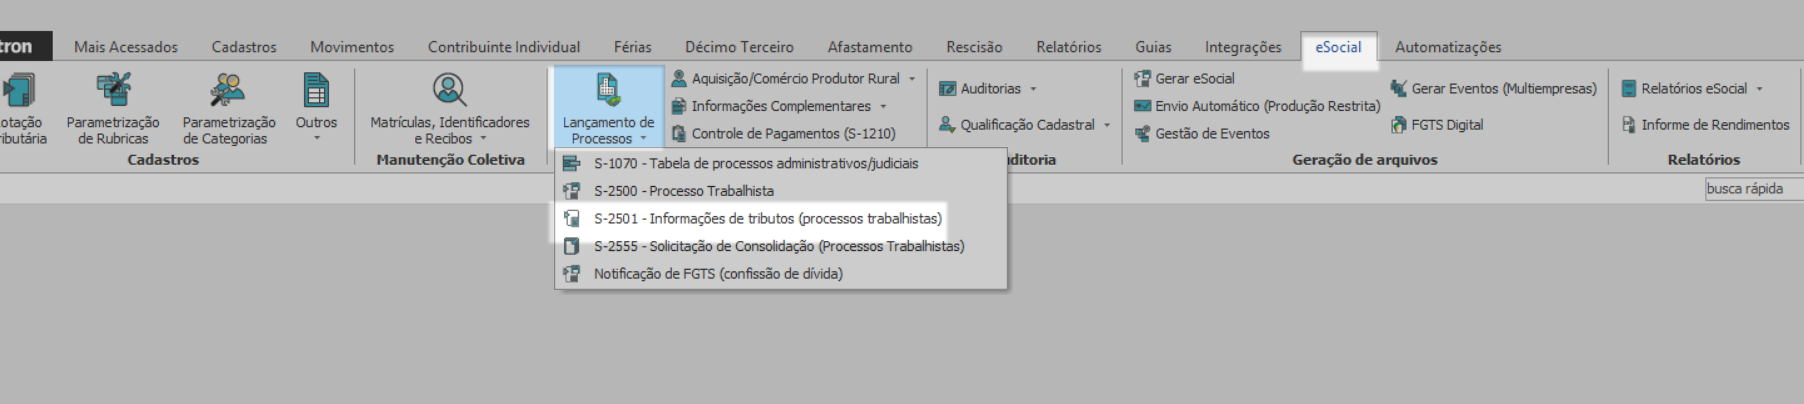
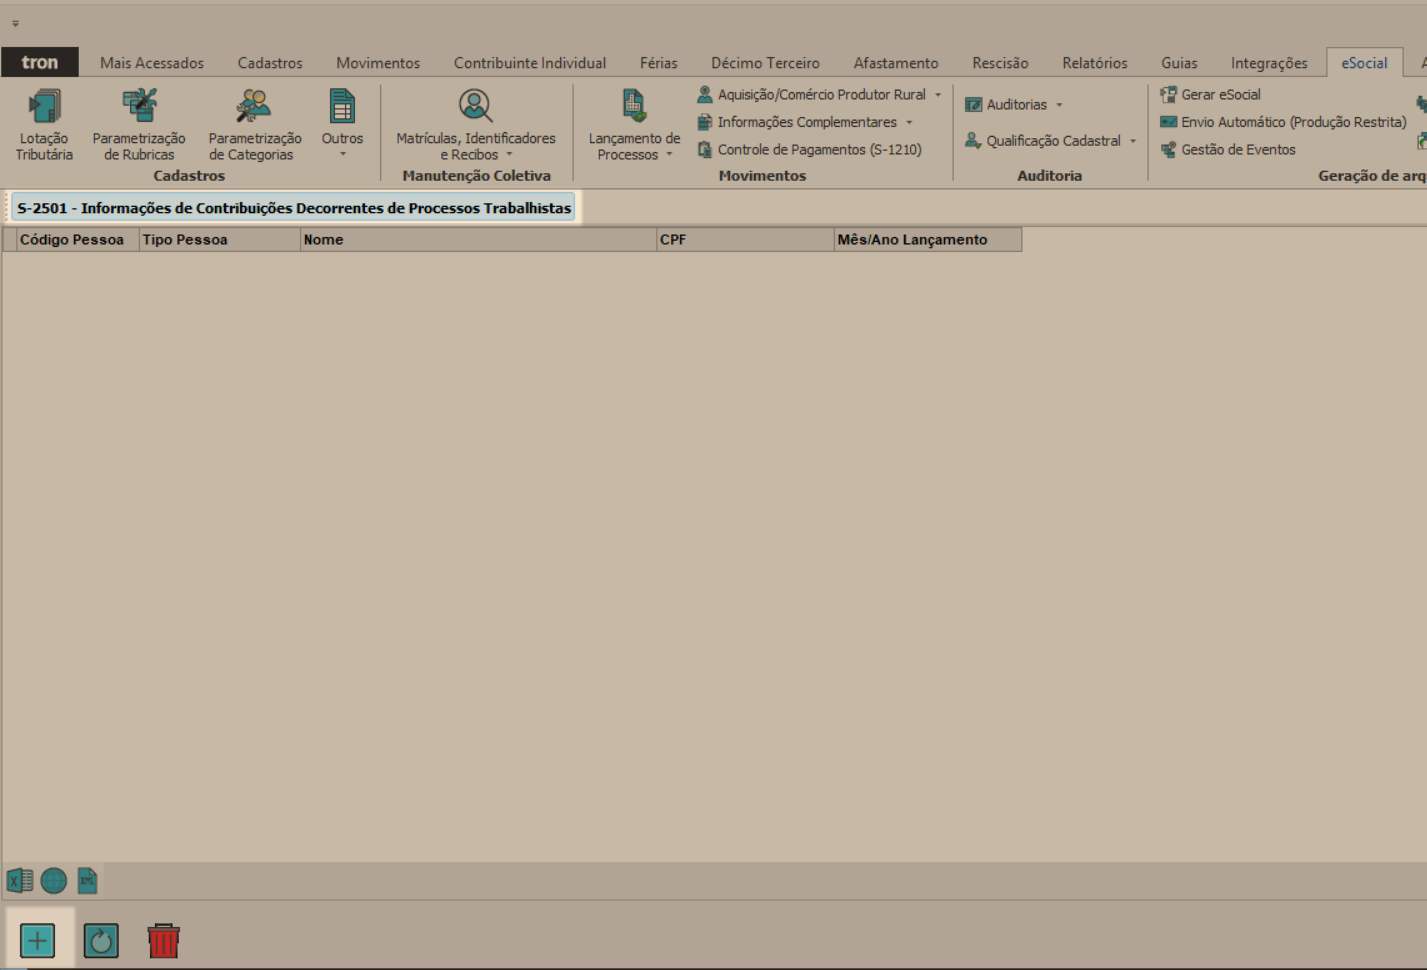
1. Acesse eSocial → Lançamento de Processos → S-2501 - Informações de tributos (processos trabalhistas). Na tela que abrir, clique em Inserir (INSERT).
2. Na tela S-2501 - Lançamento Informações de Contribuições Decorrentes de Processos Trabalhistas, preencha a identificação:
2.1 Tipo Pessoa: Empregado. Marque Estagiário se o processo for de estagiário.
2.2 Empregado / Estagiário / Contribuinte: selecione o empregado do processo, o mesmo do S-2500.
2.3 Número do Processo Trabalhista: os 20 números da ata, sem pontos e traços, iguais aos do S-2500.
2.4 Mês/Ano: o mês e o ano em que o valor foi pago ao empregado. Exemplo: pagamento em outubro de 2026, informe 10/2026. Se a decisão for paga em parcelas, lance um S-2501 para cada mês de pagamento. Esse mês define o prazo de
envio (Passo 5).
2.5 Sequencial para o mesmo processo e Observações: deixe em branco.
3. Em Identificação do período e da base de cálculo dos tributos, clique em Inserir (INSERT) e preencha o INSS:
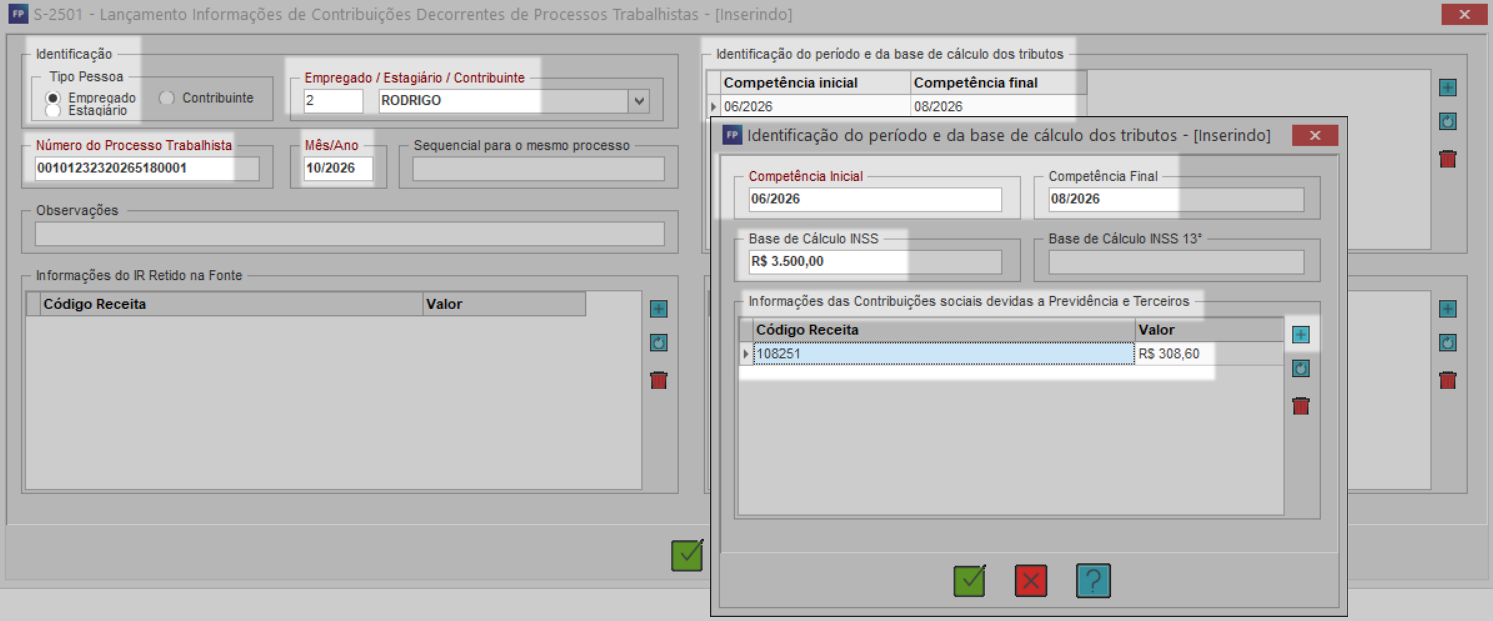
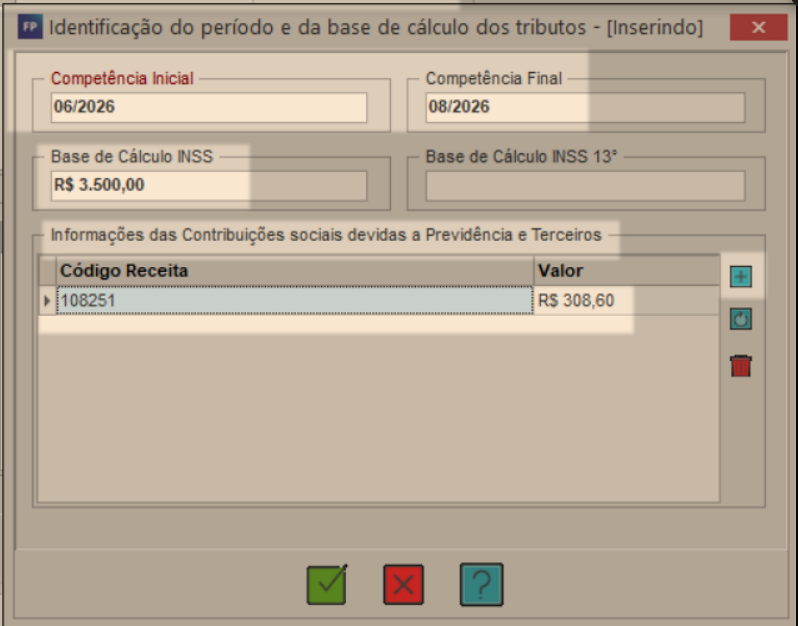
3.1 Competência Inicial e Competência Final: o primeiro e o último mês das verbas pagas, os mesmos meses da base de INSS do S-2500. Exemplo: 06/2026 e 08/2026. Se a base ou o INSS muda de um mês para outro, grave um período para cada mês.
3.2 Base de Cálculo INSS: a mesma base de INSS do S-2500. Exemplo: R$ 3.500,00.
3.3 Base de Cálculo INSS 13º: deixe em branco. Preencha só se a decisão tiver 13º salário.
3.4 Informações das Contribuições sociais devidas à Previdência e Terceiros: clique em Inserir (INSERT), informe o Código Receita e o Valor e grave. Para o INSS descontado do empregado, use o código 108251 e o valor apurado no cálculo. Exemplo: R$ 308,60.
3.5 Parte da empresa: se a empresa é do Simples Nacional, informe só o 108251, pois a parte da empresa já vai no DAS (exceto atividades do Anexo IV). Se a empresa é de outro regime, inclua mais uma linha para cada contribuição da empresa: 113851 (patronal), 164651 (GILRAT) e os códigos de terceiros, conforme a Tabela 29 do manual. Ao terminar, grave (F11) esta janela.
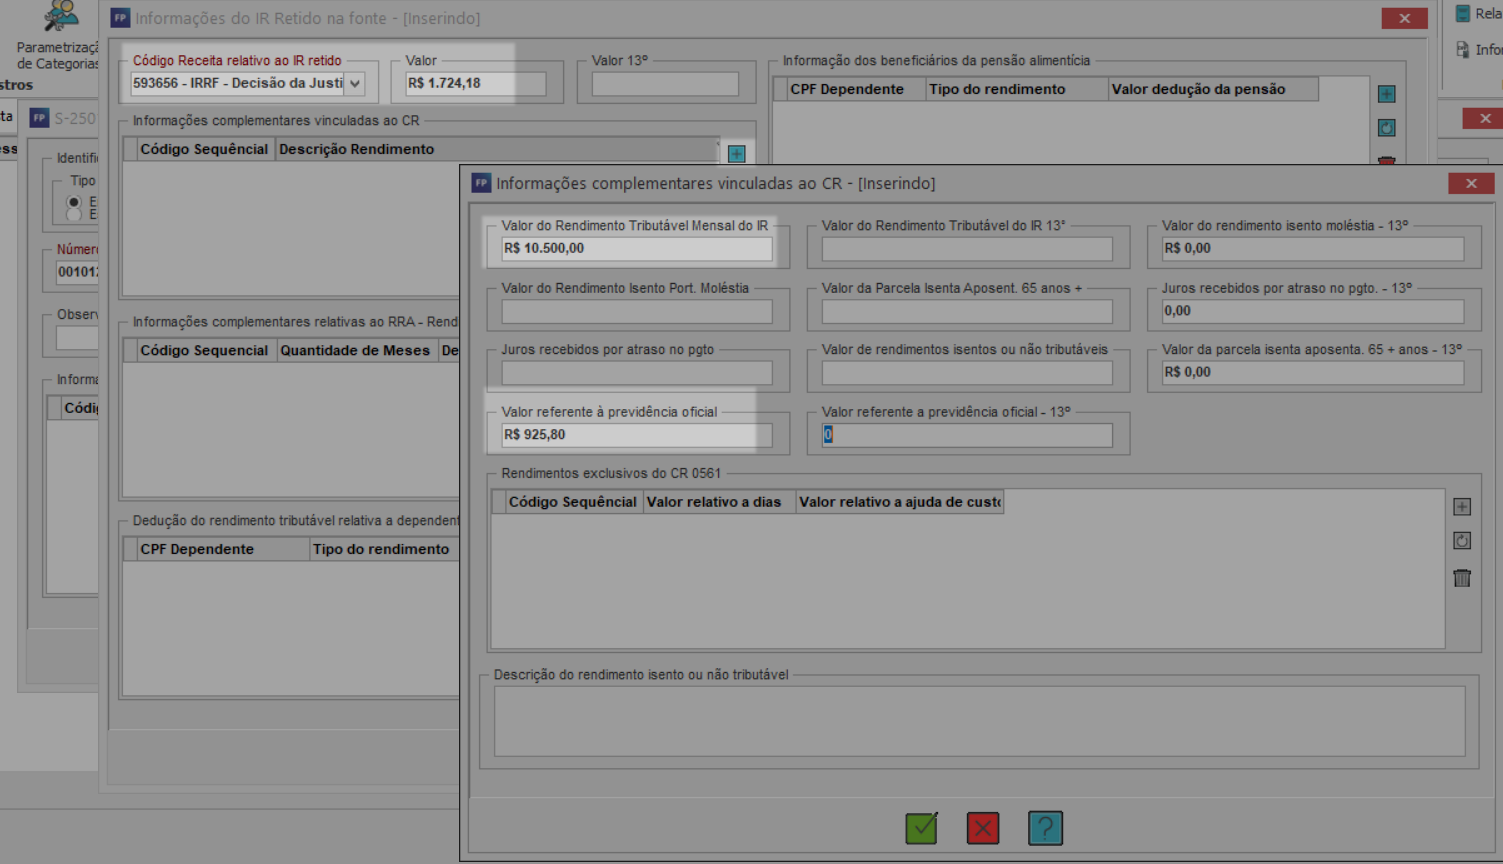
4. Em Informações do IR Retido na Fonte, clique em Inserir (INSERT) e preencha o imposto de renda:
4.1 Código Receita relativo ao IR retido: 593656 - IRRF - Decisão da Justiça do Trabalho. É o código da maioria dos casos. O 188951 (RRA) é só para rendimentos recebidos acumuladamente com cálculo por meses, e o 056152 só para acordo feito em CCP - (Comissão de Conciliação Prévia) ou NINTER - (Núcleo Intersindical de Conciliação Trabalhista).
4.2 Valor: o imposto de renda retido, calculado sobre o valor pago. Exemplo: R$ 1.724,18. O campo Valor 13º fica em branco, salvo se a decisão tiver 13º.
4.3 Informações complementares vinculadas ao CR: clique em Inserir (INSERT) e preencha:
4.3.1 Valor do Rendimento Tributável Mensal do IR: o total tributável pago ao empregado, antes de qualquer desconto. Exemplo: R$ 10.500,00.
4.3.2 Valor referente à previdência oficial: o INSS descontado do empregado nesse pagamento, o mesmo valor dos códigos 108251. Exemplo: R$ 925,80.
4.3.3 Demais campos (13º, moléstia grave, aposentado com 65 anos ou mais, juros por atraso e rendimentos isentos): deixe em branco. Preencha só se a decisão trouxer esse tipo de valor. Grave (F11).
4.4 Dedução do rendimento tributável relativa a dependentes: se o empregado tem dependentes no imposto de renda, clique em Inserir (INSERT) e informe o CPF do dependente, o tipo de rendimento e o valor da dedução. Sem dependentes, deixe em branco. Esse campo só libera com o código 593656 ou 056152.
4.5 Pensão alimentícia, RRA e processos de não retenção ou depósito judicial: deixe em branco. São casos raros. A grade de RRA só libera com o código 188951, e a de depósito judicial deve ser igual ao cadastro do S-1070.
Em cada tela, finalize com Gravar (F11).
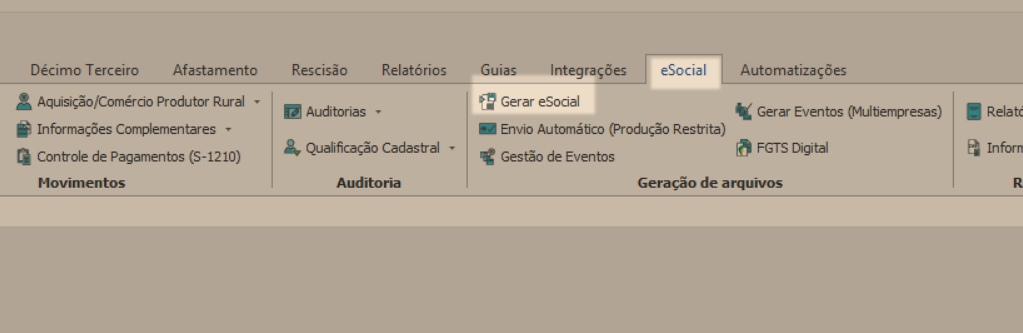
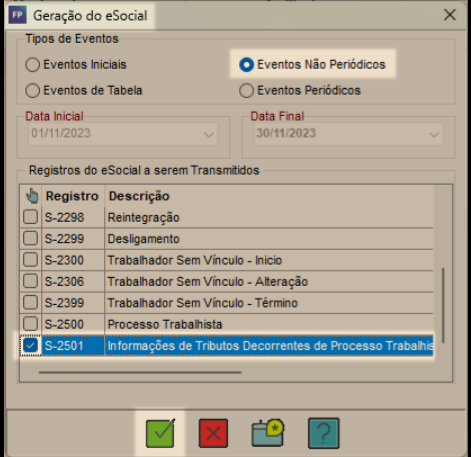
5. Acesse eSocial → Gerar eSocial, selecione Eventos Não Periódicos, marque S-2501 - Informações de Tributos Decorrentes de Processo Trabalhista, grave (F11), marque o empregado e, em Operação, selecione Inclusão.
O prazo de envio é até o dia 15 do mês seguinte ao do pagamento. Se o dia 15 cair em fim de semana ou feriado, passa para o próximo dia útil.
6. Onde acompanhar o INSS e o imposto? Depois que o S-2501 é aceito, o eSocial devolve o evento S-5501, com os tributos do processo, e os valores seguem para a DCTFWeb (declaração de processo trabalhista), onde saem a guia do INSS e o DARF do imposto de renda.