Objetivo
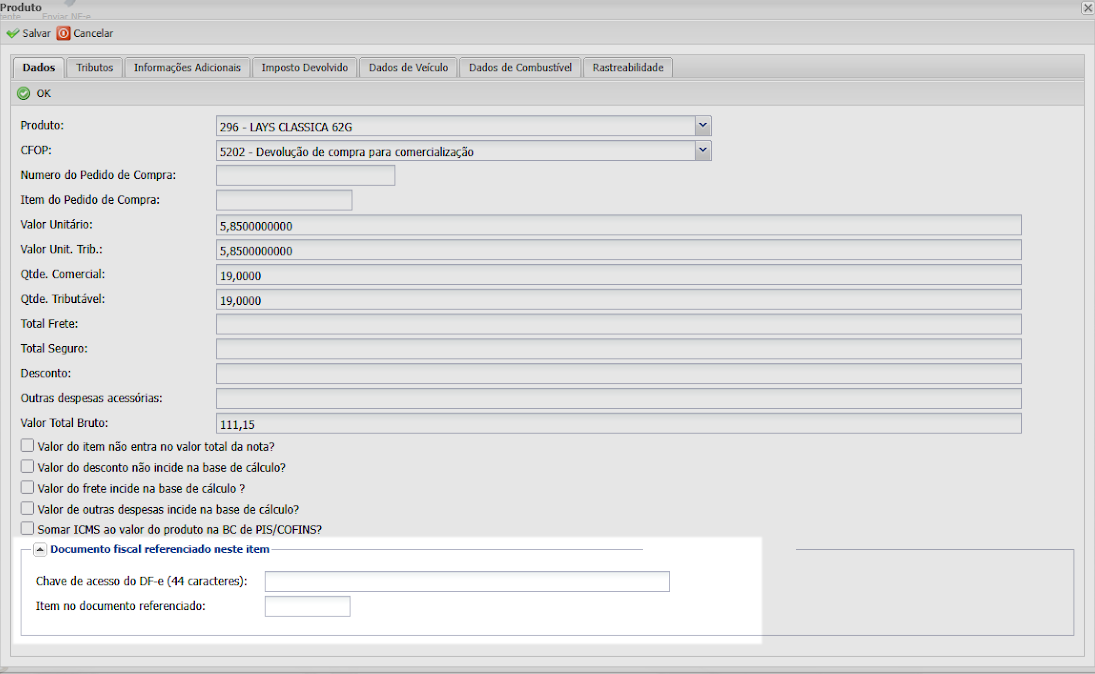
Orientar o preenchimento do documento fiscal relacionado a cada produto da nota. Nas NF-e de devolução, o referenciamento passa a ser realizado por item. Dessa forma, cada produto devolvido deve indicar a chave de acesso do documento de origem e o número do item correspondente nessa nota.
Essa alteração atende ao grupo DFeReferenciado previsto na NT 2025.002-RTC.
Orientação
1. Inclua ou edite o produto da nota
- Durante a emissão da nota, acesse o produto que será devolvido, ajustado ou complementado.
- Na aba Dados, localize a seção Documento fiscal referenciado neste item.
2. Informe a chave do documento de origem
- No campo Chave de acesso do DF-e (44 caracteres), informe a chave da nota fiscal relacionada àquele produto.
- A referência deve ser informada no próprio item e não somente de forma geral na nota.
3. Informe o item correspondente
- No campo Item no documento referenciado, informe o número que identifica esse produto na nota fiscal de origem.
- Por exemplo, se o produto que está sendo devolvido corresponde ao item 3 da NF-e original, informe 3 nesse campo.
4. Repita o preenchimento nos demais produtos
- Faça o mesmo procedimento para cada produto que possuir documento fiscal de origem.
- Quando vários produtos forem provenientes da mesma NF-e, a chave de acesso poderá se repetir, porém cada produto deve indicar o número do item correspondente no documento referenciado.
5. Salve o produto
- Após informar a chave de acesso e o número do item, clique em Salvar e continue a emissão da nota.
Cada produto ficará relacionado ao respectivo documento fiscal de origem, permitindo a correta identificação da operação no XML da NF-e.
Importante
Para NF-e de devolução, a referência por item é obrigatória conforme a regra VC02-14. A ausência dessa informação poderá resultar na Rejeição 321 – NF-e de devolução de mercadoria não possui documento fiscal referenciado por item.
O número informado em Item no documento referenciado deve ser o número do produto na nota fiscal de origem, e não a sequência do produto na nova nota que está sendo emitida.