Objetivo
Orientar como corrigir a situação em que o IRRF do pró-labore não é calculado, mesmo quando a remuneração está acima da faixa de incidência do imposto.
Causa:
Esse comportamento ocorre quando o campo Base IRRF Mensal Fonte PA não está preenchido no cadastro do diretor ou sócio que recebe pró-labore.
Sem essa informação, o sistema não consegue formar a base de cálculo do IRRF e, por isso, o imposto não é calculado.
Orientação:
1. Acesse o cadastro do diretor ou sócio.
Acesse menu: Cadastros → Contribuinte Individual.
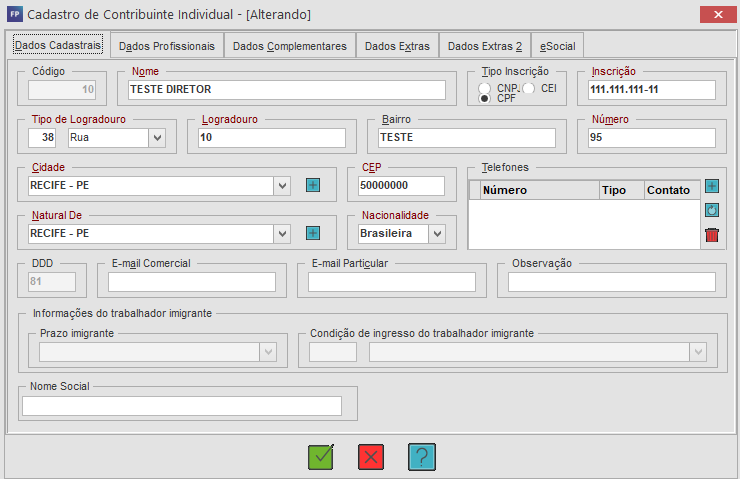
2. Verifique a forma de cálculo do IRRF.
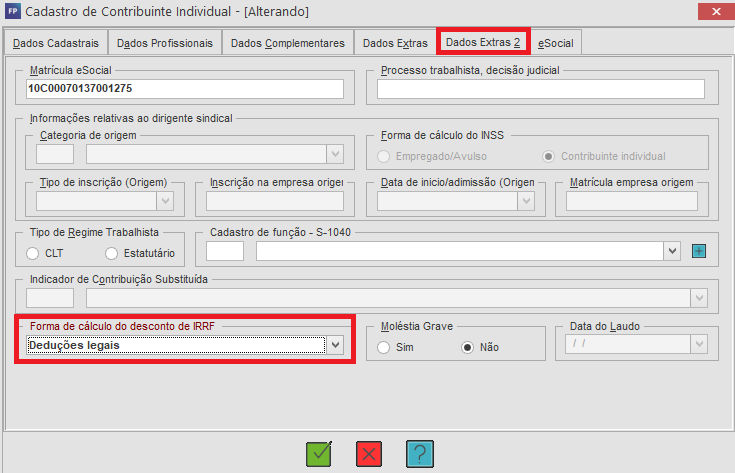
Acesse a aba Dados Extra 2, no cadastro.
No campo Forma de cálculo do desconto de IRRF, selecione: Deduções legais
Caso esteja configurado como Dedução vantajosa para o trabalhador, altere para Deduções legais, conforme a necessidade da empresa.
3. Preencha a Base de IRRF.
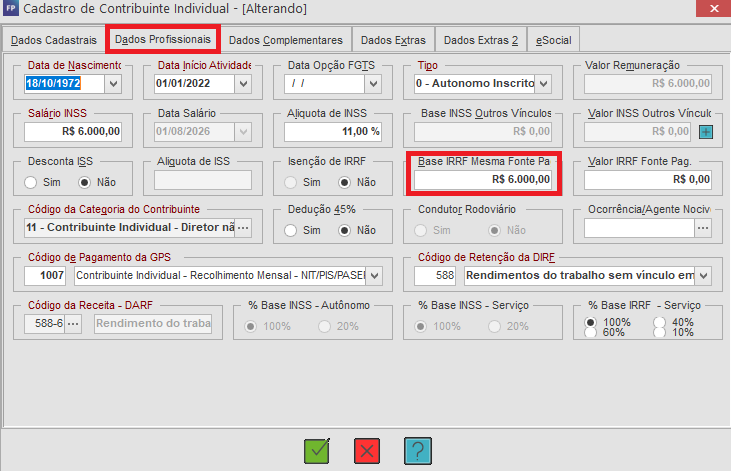
Acesse a aba Dados Profissionais.
Localize o campo: Base IRRF Mensal Fonte PA
Informe o valor da remuneração mensal do pró-labore.
4. Recalcule a folha.
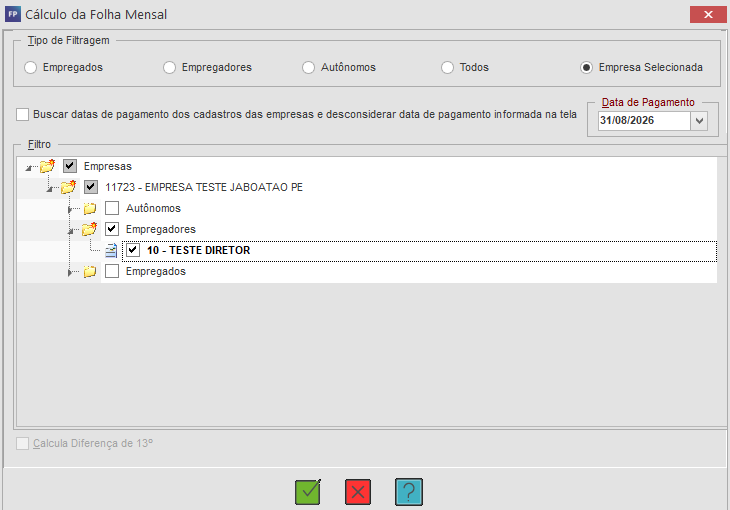
Após salvar o cadastro:
Acesse menu: Contribuinte Individual → Calcular Pagamento de Contribuinte Individual.
5. Confira o resultado.
Na própria Consulta de Cálculo, verifique se o evento de IRRF foi gerado.
Se todas as configurações estiverem corretas e o campo Base IRRF Mensal Fonte PA estiver preenchido, o imposto será calculado normalmente.
Conclusão:
O não cálculo do IRRF no pró-labore pode ocorrer quando o campo Base IRRF Mensal Fonte PA não está preenchido. Após informar esse valor, confirmar a configuração da forma de cálculo do IRRF e recalcular a folha, o sistema passa a calcular o imposto corretamente.