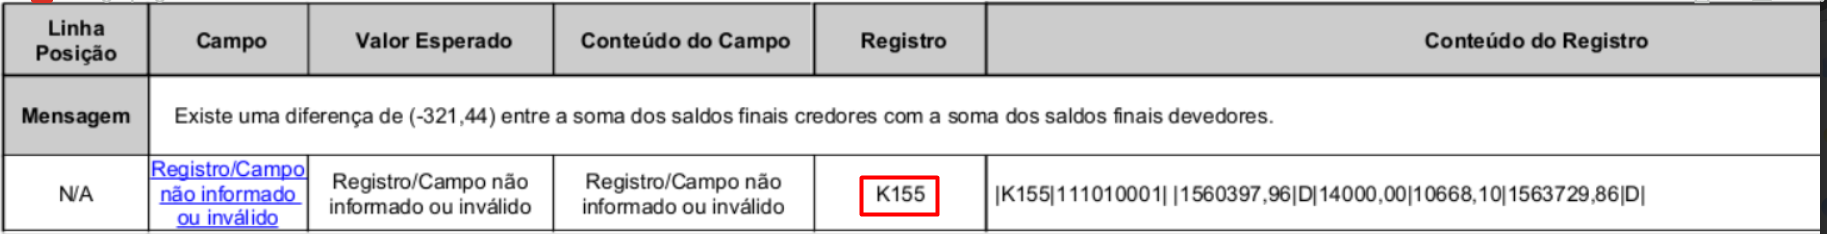
Importante: Verifique se o erro aparece junto com outros erros, como: 'O somatório dos saldos finais mapeados em K156 / K356 é diferente do saldo final apresentado em K155 / K355'. Se sim, pode indicar diferenças entre ativo e passivo no balanço referencial. Para mais detalhes Clique Aqui
Se o erro ocorrer sozinho após a recuperação do SPED ECD, ele acontece quando o zeramento contábil do SPED ECD está diferente da periodicidade de apuração do imposto no SPED ECF.
Por exemplo, o SPED ECF é Lucro Real Trimestral e o SPED ECD possui zeramento anual.
Se esse for o seu caso, siga os procedimentos abaixo. Existem duas formas de resolver essa situação, avalie qual alternativa se aplica melhor ao seu caso.
1. Zeramento trimestral na ECD (retificação)
Ao realizar o zeramento trimestral na ECD, a periodicidade contábil se alinha à fiscal, eliminando divergências no validador da ECF. No entanto, se a ECD já foi transmitida, será necessário retificá-la devido à alteração no zeramento contábil. Caso a ECD ainda não tenha sido transmitida e será enviada junto com a ECF, essa alternativa é viável, pois não será necessária a substituição do arquivo. Siga as instruções abaixo:
Configurações
Excluir zeramento anterior
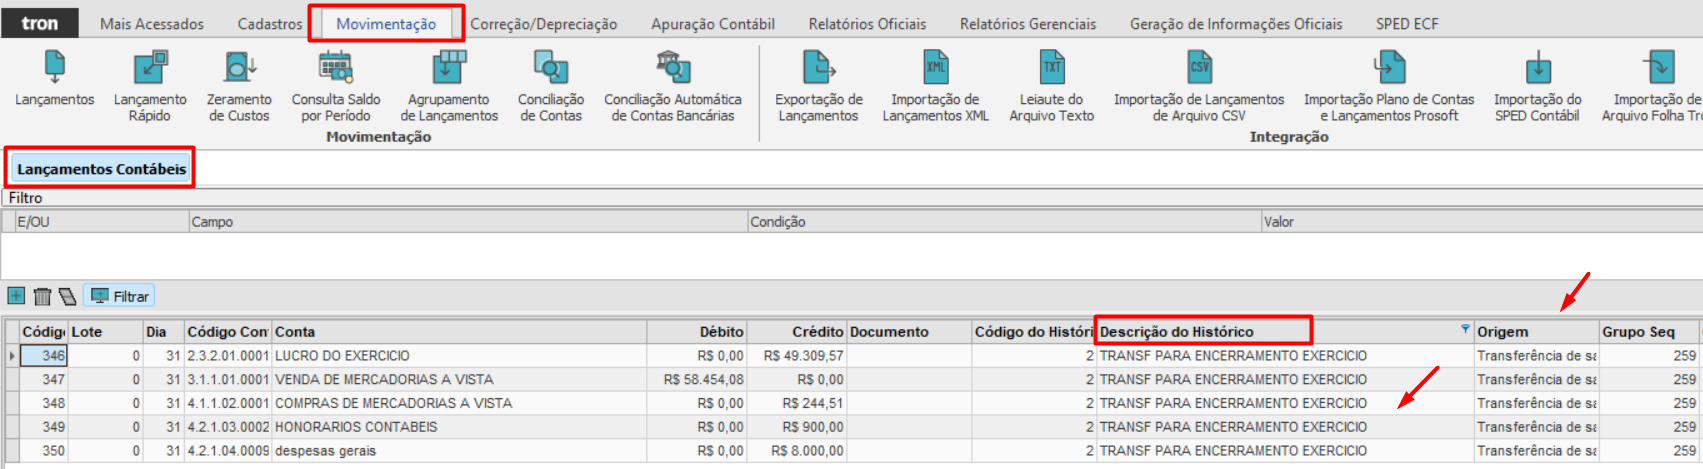
1. Acesse Movimentação clique em Lançamentos Contábeis
2. Filtre os lançamentos com origem : Transferência de saldos e realize a exclusao.
Realizar Zeramento
Configurações
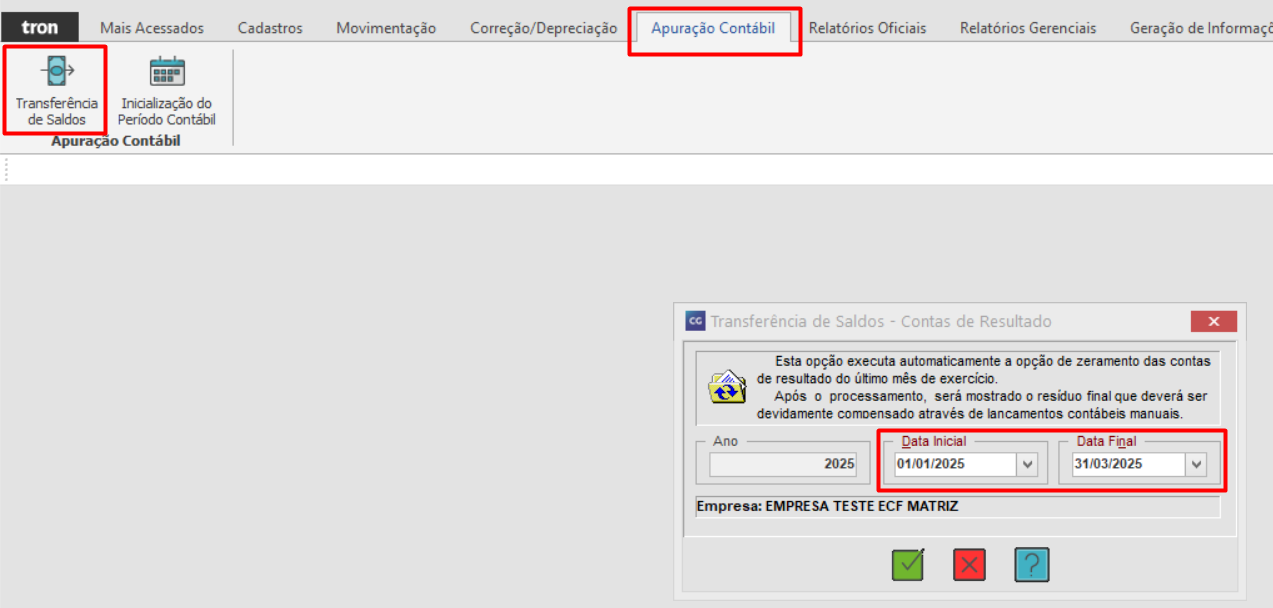
1. Acesse o menu Apuração Contábil e clique em Transferência de Saldos
2. Informe a data do zeramento correspondente ao final de cada trimestre (31/03, 30/06, 30/09 e 31/12);
3. Clique em Gravar [✔] para confirmar;
- Se a ECD já foi transmitida e será retificada, gere o SPED ECD Substituto, valide e assine;
- Se a ECD ainda não foi transmitida, gere o SPED ECD regular, valide e assine;
Após saber o lucro e prejuízo de cada período do DRE (P150 ou L300), basta fazer o ajuste no K155, conforme abaixo:
1. No validador do SPED ECF, localize o registro K155;
2. Esse registro também estará dividido conforme a periodicidade de apuração dos impostos, ou seja, se a periodicidade for Trimestral, serão demonstradas 4 guias, uma para cada trimestre do ano;
3. Em cada um dos trimestres será necessário a inclusão/edição das contas de lucro ou prejuízo, conforme memória de cálculo montada anteriormente;
4. Após concluir o ajuste, pode ser feito uma nova validação.
2.1 Preenchimento justificativas K915
2.1 Preenchimento justificativas K915
Por fim, como foi realizado um ajuste manual no SPED ECF, será necessário preenchimento da justificativa no K915.
1. Nos erros de K915 apresentados, clique em Justificativa;
2. No campo Justificativa, escreva um texto que faça referência ao motivo da diferença entre o SPED ECD e ECF. Sugerimos o seguinte texto: 'Ajuste manual do K155 devido a diferença entre o zeramento contábil do SPED ECD e o encerramento fiscal do SPED ECF. Procedimento realizado conforme item 1.7 da página 16 do manual do SPED ECF';
3. Faça esse procedimento em todos os K915 que serão apresentados, e valide novamente o SPED ECF.