Objetivo
Orientar sobre as mudanças necessárias no sistema para atender à Lei Complementar 224/2025, que altera a forma de cálculo da base de Cálculo para Imposto de Renda e Contribuição a partir de 2026.
Cenário das Principais Alterações
1. Majoração de 10% sobre a alíquota de presunção do IRPJ e CSLL (Lucro Presumido), quando a empresa ultrapassar o limite de faturamento:
- R$ 1.250.000 por trimestre ou;
- R$ 5.000.000 por ano
Configurações no sistema
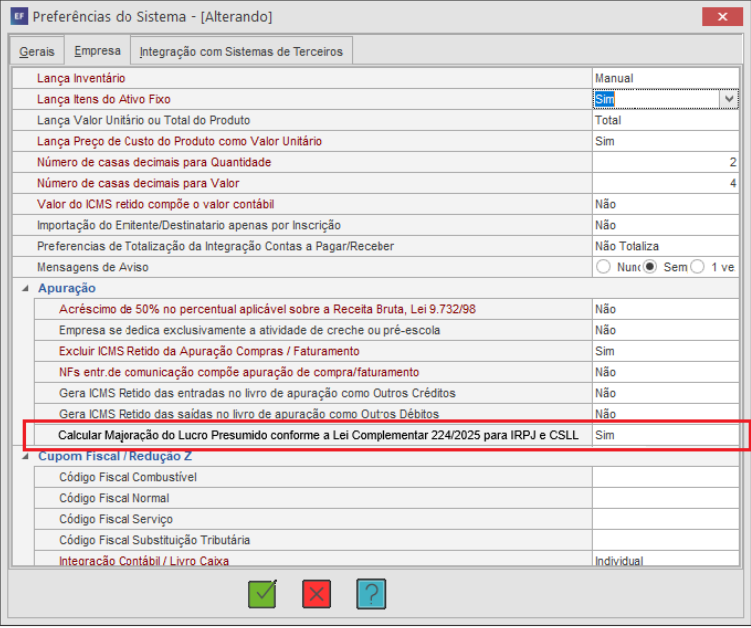
1. Acesse as preferências e defina "SIM" na opção: Calcular Majoração do Lucro Presumido conforme a Lei Complementar 224/2025 para IRPJ e CSLL.
2. Após definir a opção :
- O sistema vai controlar quanto já foi utilizado do limite em cada trimestre.
- Se sobrar limite, ele poderá ser usado nos próximos períodos.
- No final do ano, será feito um ajuste geral.
Conferência do Cálculo
Para conferir os novos cálculos acesse em: Movimentação selecione Compras/ Faturamento e na Aba Resumo será exibida a Nova tela de Resumo.
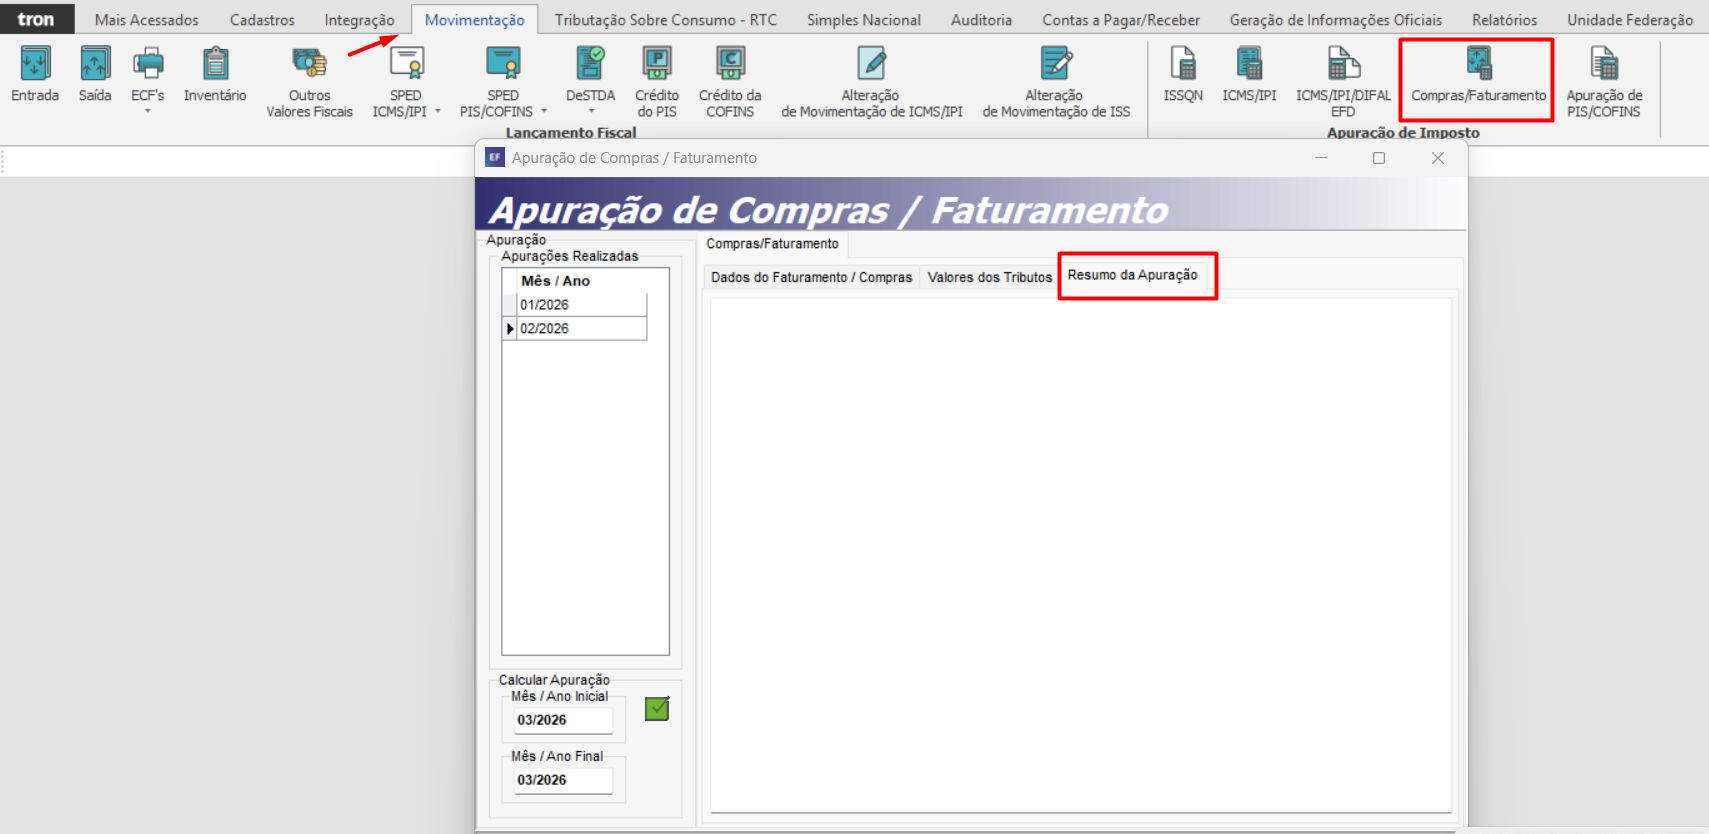
Tela de Resumo Apuração IRPJ e CSLL
1.Foi adicionada a linha : Base de Cálculo Majorada de Produtos e Base de Cálculo Majorada de Serviços.
As linhas deverão ser apresentadas apenas nas apurações dos meses de fechamento de trimestre: março, junho, setembro e dezembro a partir do ano de 2026 e deverão ficar localizadas na aba:
Resumo da Apuração, conforme a seguir:
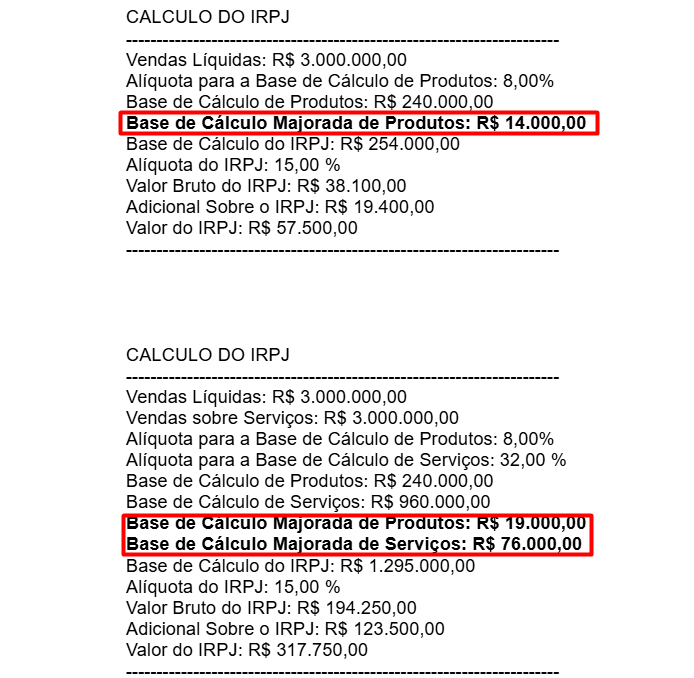
Clique Aqui, para entender como o sistema realiza o Cálculo da Base Majorada.
Importante:
Para a CSLL o início do cálculo será no mês de abril, ou seja, a partir do Segundo Trimestre. Com isso o Limite Proporcional do ano deverá ser de R$ 3.750.000,00
FAQs
1. Todas as empresas serão impactadas?
Não. A mudança afeta principalmente empresas do Lucro Presumido. Empresas do Simples Nacional não entram nessa regra.
2. O sistema fará o cálculo automaticamente?
Sim. O sistema realizará o cálculo de forma automática, desde que o parâmetro esteja habilitado.