1. Objetivo
Este artigo tem como objetivo orientar os clientes da Tron Sistemas sobre a Auditoria da DIRF, com foco na conferência das informações consolidadas no evento S-5002 do eSocial, garantindo a correta formação do Informe de Rendimentos e a conformidade com as exigências da Receita Federal do Brasil.
2. O que é a Auditoria da DIRF
A Auditoria da DIRF consiste na validação dos valores de rendimentos e de Imposto de Renda Retido na Fonte (IRRF) que serão utilizados na:
DIRF
Emissão do Informe de Rendimentos dos trabalhadores
Na Tron Folha, essa auditoria é realizada com base nas totalizações do eSocial, assegurando que os dados enviados ao ambiente nacional estejam alinhados com a folha de pagamento.
O objetivo da Auditoria DIRF
O principal objetivo é identificar divergências entre o que foi calculado no sistema e o que foi efetivamente processado e retornado pelo eSocial, permitindo que o cliente:
- Valide os valores antes do fechamento do Informe de Rendimentos;
- Reduza riscos fiscais e inconsistências;
- Diminua retrabalho com conferências manuais;
- Tenha mais segurança nas informações prestadas ao Fisco.
3. O objetivo da Auditoria DIRF
O principal objetivo é identificar divergências entre o que foi calculado no sistema e o que foi efetivamente processado e retornado pelo eSocial, permitindo que o cliente:
valide os valores antes do fechamento do Informe de Rendimentos;
- Reduza riscos fiscais e inconsistências;
- Diminua retrabalho com conferências manuais;
- Tenha mais segurança nas informações prestadas ao Fisco.
4. A Auditoria DIRF (S-5002) está disponível para:
Ano-calendário igual ou posterior a 2025;
- Empregados e contribuintes individuais com folha calculada;
- Períodos em que exista retorno do evento S-5002 no eSocial.
Importante: a auditoria é apenas para consulta. Ela não altera, recalcula ou reprocessa dados da folha.
5. Evento S-5002.
O evento S-5002 é um evento de totalização do eSocial, responsável por consolidar:
- Rendimentos tributáveis, bases de cálculo do IR, valores de IRRF apurados por trabalhador e acumulados do ano-calendário;
- Essas informações representam exatamente os dados que a Receita Federal utiliza para fins de cruzamento e fiscalização, sendo a principal referência para a DIRF e para o Informe de Rendimentos.
- Na prática, o que estiver consolidado no S-5002 é o que será considerado oficialmente.
6. Informações analisadas na Auditoria.
Durante a auditoria, devem ser conferidos principalmente:
- Valores de rendimentos tributáveis.
- IRRF retido mensalmente.
- Acumulados anuais por trabalhador.
- Coerência das rubricas com incidência de IR.
Esses dados são formados a partir dos eventos enviados ao eSocial, com destaque para:
- S-1200 – Remuneração
- S-1210 – Pagamentos
7. Auditoria da DIRF.
A funcionalidade está disponível no sistema a partir de 01/2025, nos menus:
Menu: eSocial > Auditorias> Auditoria DIRF (S-5002)
A auditoria compara, lado a lado, os valores:
- Tron → Valores calculados na folha de pagamento
- eSocial → Valores retornados no evento S-5002
Com destaque automático quando houver diferença.
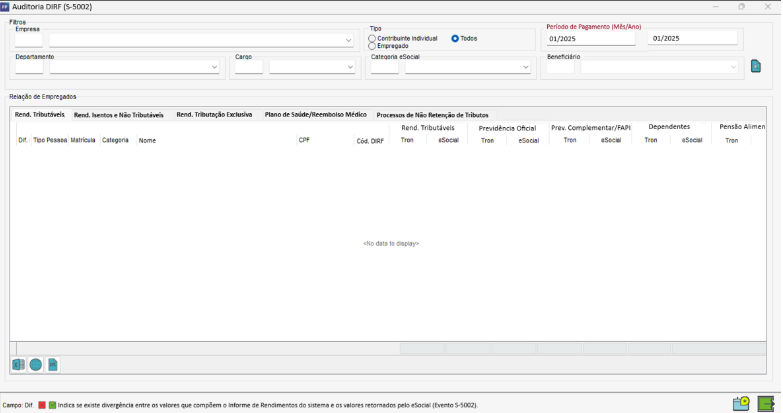
Abas da Auditoria
A auditoria organiza as informações em abas, seguindo a estrutura do Informe de Rendimentos:
🔹 Rendimentos Tributáveis, Deduções e IRRF
Exibe, entre outros:
Rendimentos tributáveis
Previdência oficial
Previdência complementar / FAPI
Dependentes
Pensão alimentícia
IRRF
Esses valores são comparados exatamente com o que foi informado e retornado pelo eSocial.
Rendimentos Isentos e Não Tributáveis
Inclui, por exemplo:
Abono pecuniário
Diárias e ajuda de custo
Indenizações e verbas rescisórias
Rendimentos isentos diversos
Parcela isenta para maiores de 65 anos
Moléstia grave
Bolsa médico-residente
Rendimentos de Tributação Exclusiva
Apresenta informações como:
13º salário (rendimentos, INSS, IRRF, dependentes e pensão)
PLR / PPR (rendimentos, pensão e IRRF)
Plano de Saúde e Reembolso Médico.
Demonstra:
Plano de saúde do titular.
Plano de saúde de dependentes.
Reembolso médico do titular.
Reembolso médico de dependentes.
Exigibilidade Suspensa
Aba reservada para informações com exigibilidade suspensa, quando aplicável.
8. O que a Auditoria DIRF (S-5002) confere
A auditoria compara, lado a lado, os valores:
Tron → Valores calculados na folha de pagamento
eSocial → Valores retornados no evento S-5002
Com destaque automático quando houver diferença.
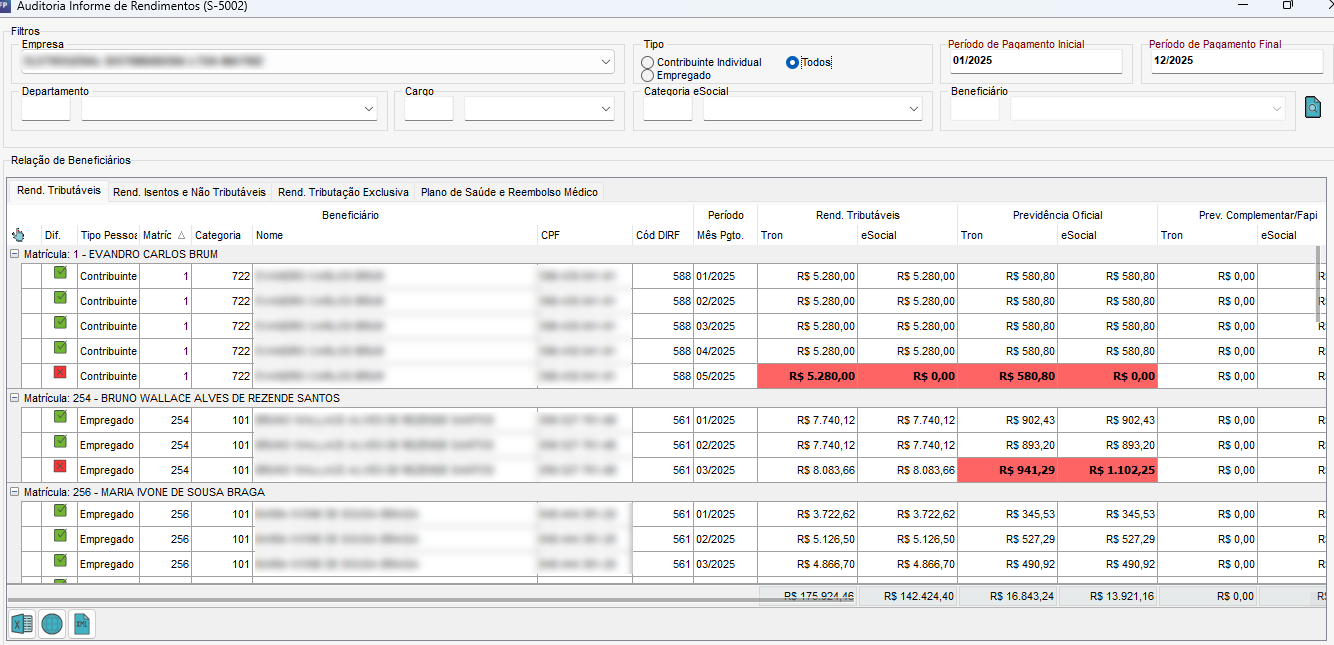
9. Comparação Tron x eSocial
O sistema apresenta uma grade comparativa, onde cada valor possui:
coluna Tron: valores apurados no sistema;
coluna eSocial: valores do retorno do evento S-5002;
coluna Dif.: indica se há divergência.
Legenda da coluna “Dif.”:
🟢 Verde: valores iguais
🔴 Vermelho: valores diferentes
As inconsistências mais comuns observadas na Auditoria da DIRF estão relacionadas a:
Rubricas configuradas com incidência de IR incorreta
Eventos enviados ao eSocial de forma incompleta ou inconsistente
Ajustes realizados na folha sem o respectivo reenvio ao eSocial
Diferenças entre data de competência e data de pagamento
Importante: qualquer alteração na folha deve ser refletida no eSocial para que o S-5002 seja atualizado corretamente.
A Auditoria da DIRF deve ser realizada:
Após o fechamento da folha de dezembro
Antes da emissão do Informe de Rendimentos
Antes da transmissão da DIRF
A antecipação da auditoria contribui para maior segurança no cumprimento da obrigação.
10. Detalhamento das informações
Quando a consulta for mensal (mês inicial igual ao mês final), o sistema libera o botão Detalhamento.
No detalhamento, o usuário consegue:
- visualizar os eventos calculados no Tron;
- visualizar os dados extraídos do XML do eSocial (S-5002);
- conferir dependentes de IRRF;
- conferir beneficiários de pensão alimentícia;
- analisar valores mês a mês com totalizadores.
Essa visão facilita a identificação da origem exata da divergência.
11. Visualização de XML
A auditoria permite visualizar:
XML de envio (S-1210)
XML de retorno (S-5002)
Disponível apenas quando a consulta for mensal.
12. Principais causas de divergências identificadas
As inconsistências mais comuns observadas na Auditoria da DIRF estão relacionadas a:
- Rubricas configuradas com incidência de IR incorreta
- Eventos enviados ao eSocial de forma incompleta ou inconsistente
- Ajustes realizados na folha sem o respectivo reenvio ao eSocial
- Diferenças entre data de competência e data de pagamento
Importante: qualquer alteração na folha deve ser refletida no eSocial para que o S-5002 seja atualizado corretamente.
13. A Auditoria da DIRF deve ser realizada:
- Após o fechamento da folha de dezembro
- Antes da emissão do Informe de Rendimentos
- Antes da transmissão da DIRF
A antecipação da auditoria contribui para maior segurança no cumprimento da obrigação.
14. Conclusão
A Auditoria DIRF (S-5002) é uma ferramenta fundamental para garantir a consistência das informações do Informe de Rendimentos, trazendo mais segurança, transparência e agilidade para o fechamento das obrigações fiscais.
Utilize a auditoria sempre antes do fechamento e, em caso de divergência, ajuste a parametrização ou os lançamentos e execute novamente a conferência.