Causa do Erro
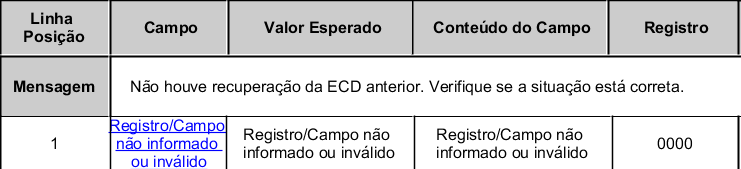
Quando a ECD anterior não é considerada, o PVA acusa falta de continuidade contábil.
Solução
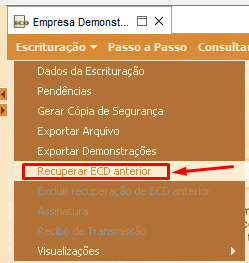
Recupere a ECD anterior;
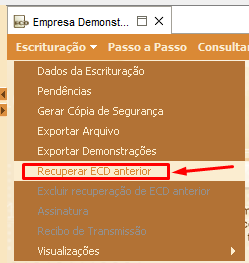
Caso não tenha o arquivo transmitido do ano anterior pode obtê-lo por meio do receitanetbx (programa da receita federal que permite a busca e download de arquivos já transmitidos) ou backup local.
Importante: Se a empresa não foi obrigada ao envio do SPED ECD no ano anterior:
Normal: Nessa opção o SPED ECD vai solicitar a recuperação do SPED ECD anterior em forma de erro ao se tratar de empresas tributadas pelo lucro real ou advertência quando for empresas tributadas pelo lucro presumido.
Abertura: Quando a empresa foi aberta no próprio ano calendário da ECD, nessa caso não há SPED ECD anterior a ser recuperado.
Res. de cisão/fusão ou rem. de cisão ou realizou incorporação: Situação em que a empresa passou por uma dessas mudanças no ano calendário, ocasionando por exemplo a criação de um novo cnpj, então é um envio do SPED ECD equiparado à abertura de empresa, não precisando recuperar o SPED ECD anterior.
Início de obr. entrega da ECD no curso do ano calendário: Empresa passou a ser obrigada ao SPED ECD no ano-calendário que está sendo enviado, por exemplo a empresa era tributada pelo simples nacional no ano-calendário anterior, não sendo obrigada, mas no ano-calendário passou a ser.