Objetivo
Este artigo orienta os usuários do sistema Tron sobre como configurar, calcular e gerar as contribuições previdenciárias patronais conforme as novas regras da Lei nº 14.973/2024 , que regulamenta a Reoneração da Folha de Pagamento.
Pré-Requisitos
Antes de iniciar o processo, comprove-se que:
✅ A opção "Desoneração da Folha" está marcada como "Sim" no cadastro da empresa;
✅ O sistema está atualizado para a versão que contempla a implementação da Lei nº 14.973/2024.
Orientação
1. Atualização Automática de Tabelas – Reoneração da Folha (Lei nº 14.973/2024)
- Acesse aba Automatizações, no bloco Manutenção, selecione a sub-aba Tabelas;
- Escolha a tabela Reoneração da Folha (Lei 14.973/2024);
- Clique em Gravar (F11)
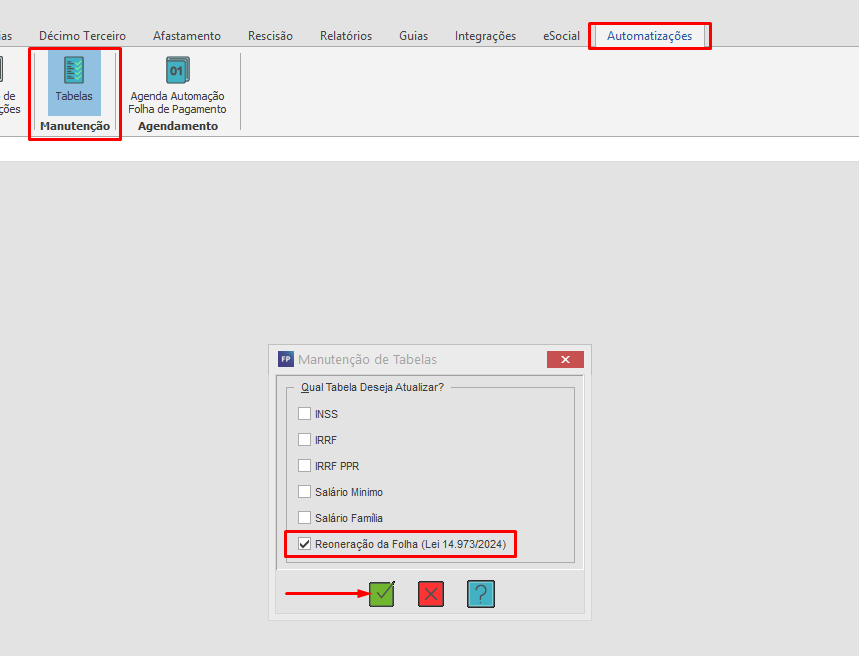
Resultado: O sistema carregará automaticamente os percentuais definidos pela Lei nº 14.973/2024 nas tabelas, permitindo que os cálculos sejam aplicados de forma automática durante as rotinas regulares.
2. Manual de Atualização das Alíquotas de Reoneração
Caso prefira não usar a atualização automática, você pode configurar as alíquotas manualmente:
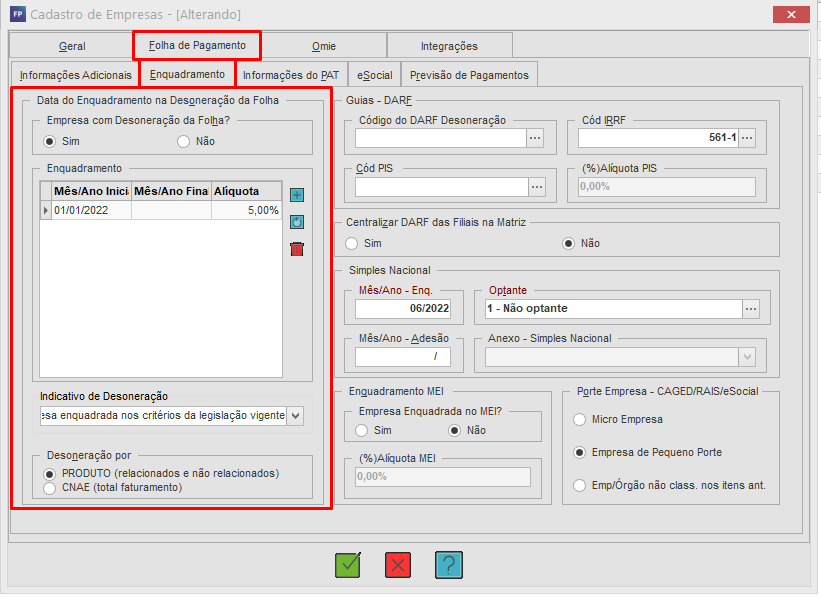
- Acesse aba Cadastro, Clique na opção Empresas e selecione a empresa desejada;
- Na tela aberta, acesse a seção Folha de Pagamento;
- Vá até a aba Enquadramento;
- Preencha os seguintes campos conforme sua realidade:
- Ano Base: Indica o ano de referência para o cálculo;
- Alíquota de Contribuição Previdenciária Patronal (CPP): Informar a alíquota correta conforme a nova legislação;
- Percentual Progressivo: Insira a alíquota conforme o escalonamento previsto na lei.
- Clique em Gravar (F11).
3. Tabela de Reoneração – Percentuais Progressivos
A reoneração ocorrerá de forma escalonada, conforme tabela a seguir:
| Ano | Alíquota sobre Receita Bruta (%) | Alíquota sobre Folha (%) |
|---|---|---|
| 2025 | 3,5% - 5% | 5% - 10% |
| 2026 | 2,7% - 3,6% | 10% - 15% |
| 2027 | 1,8% - 2,7% | 15% - 20% |
| 2028 | 0% (Fim da Desoneração) | 20% (Retorno integral da alíquota padrão) |
4. Exemplos de Cálculo
Exemplo 1 – Empresa Desonerada por CNAE
✅ Receita Bruta: R$ 900.000,00
✅ Folha de Pagamento: R$ 500.000,00
Cálculo 2025:
- Contribuição sobre Receita Bruta (3,5%): R$ 900.000,00 × 3,5% = R$ 31.500,00
- Contribuição sobre Folha de Pagamento (5%): R$ 500.000,00 × 5% = R$ 25.000,00
Total de Contribuição: R$ 56.500,00
Exemplo 2 – Empresa Desonerada por Produto (Fator S-1280)
✅ Receita Bruta: R$ 1.000.000,00
✅ Folha de Pagamento: R$ 500.000,00
✅ Fator de Redução do S-1280: 0,90
Cálculo 2025:
- Contribuição sobre Receita Bruta (3,6%): R$ 1.000.000,00 × 3,6% = R$ 36.000,00
- Contribuição sobre Folha de Pagamento (5%): R$ 500.000,00 × 5% = R$ 25.000,00
Total de Contribuição: R$ 61.000,00
5. Processamento da Folha de Pagamento
Após configurar corretamente as alíquotas (de formato automático ou manual), siga o processo padrão para calcular e gerar a folha de pagamento:
- Acesse a aba Folha de Pagamento;
- Clique na opção Processamento;
- Selecione o período desejado e confirme;
- O sistema aplicará automaticamente os percentuais em conformidade com as novas regras da Lei nº 14.973/2024.
Observações Finais
✅ Automático x Manual: A configuração automática é recomendada para evitar falhas e garantir a conformidade com a legislação;
✅ Rotinas Regulares: Após a configuração, os cálculos ocorrerão automaticamente durante as rotinas normais do sistema;
✅ Atenção à Manutenção do Quadro de Funcionários: Para que uma empresa continue se beneficiando da reoneração escalonada, é necessário manter pelo menos 75% do número médio de empregados do ano anterior.
FAQs - Perguntas Frequentes
1. A empresa pode retornar à desoneração após escolher pagar a alíquota integral?
Não. A opção de adesão à desoneração é irretratável durante o ano fiscal.
2. O que ocorre se a empresa não cumprir a exigência de manter 75% do quadro de funcionários?
Caso essa condição não seja respeitada, a empresa perderá o direito à reoneração escalonada e passará a cobrar 20% do CPP integralmente no ano seguinte.
3. A configuração automática das tabelas é obrigatória?
Não. Caso prefira, é possível configurar manualmente como alíquotas na aba Enquadramento.