Objetivo:
Este tutorial orienta sobre o cálculo automático do diferencial de alíquota (DIFAL) em operações de uso e consumo realizadas no estado do Pará, em conformidade com as normas legais.
Atendimento a legislação conforme estabelecido na Lei Nº 8.315 de 3 de dezembro de 2015.
Orientação
1. Preferências da Empresa
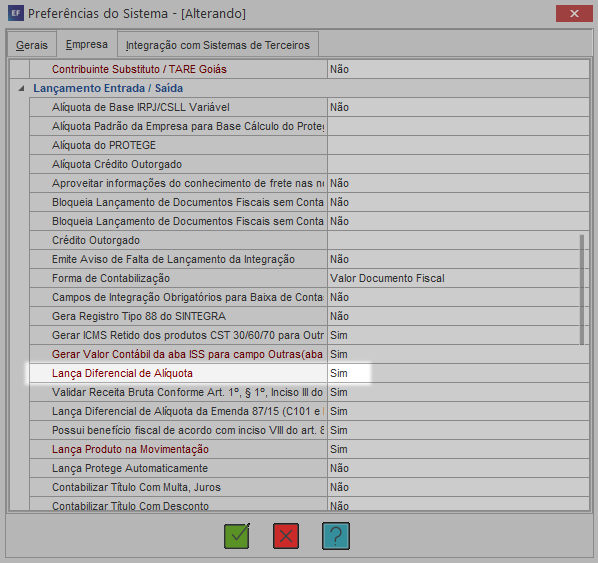
- Acesse Preferências da Empresa opção Lança diferencial de Alíquota;
- Marque como SIM;
2. Cadastro de Códigos Fiscais
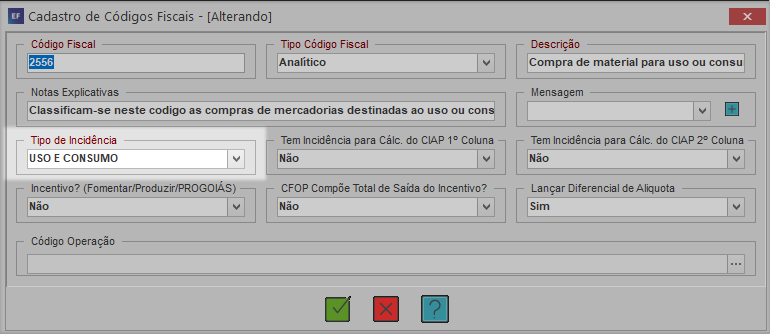
- Acesse o Cadastro de Códigos Fiscais e verifique a incidência dos códigos CFOP indicados na importação/movimentação registrada no sistema;
- Serão considerados apenas se o CFOP de entrada iniciar com 2 ou 3;
3. Importação de notas fiscais
- Realize a importação dos documentos de entradas em Integração, aba Importação de NFe/NFCe;
- Lançamento manual:
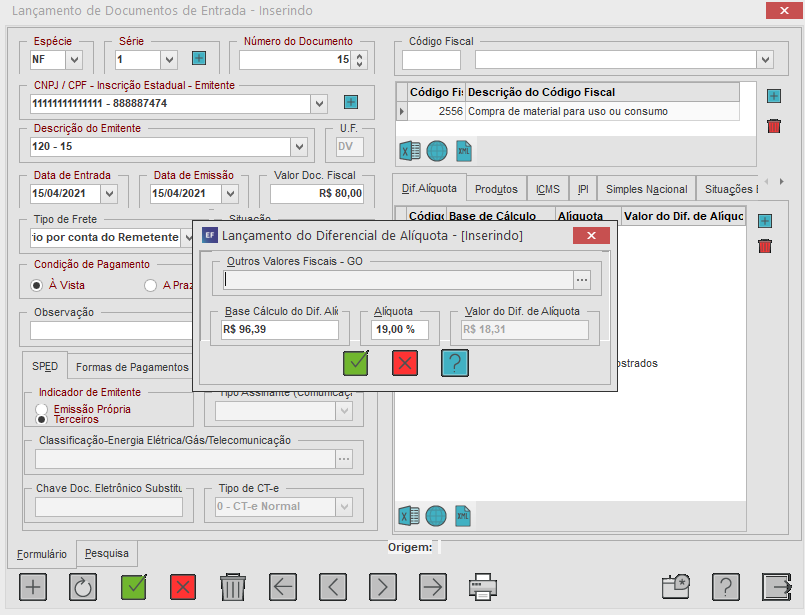
Poderá realizar a inclusão do lançamento de difal diretamente no documento fiscal, acessando a NFe de entrada, na aba DIFAL, clique no botão Inserir e realize a inclusão do registro;
4. Exemplo de Cálculo
Vamos imaginar a aquisição de uma mercadoria de outro estado (Espírito Santo) com as seguintes condições:
- Valor da operação: R$ 1.000,00
- Alíquota de ICMS Interestadual (do Espírito Santo): 12% (que é a alíquota que o fornecedor aplica sobre o valor da mercadoria ao vender para outro estado)
- Alíquota de ICMS Interna (do estado de destino, no caso, o estado que está comprando a mercadoria, vamos assumir que seja de 19%).
Passo a Passo para o Cálculo do DIFAL:
1º Passo: Verificar o ICMS destacado no documento fiscal
Primeiro, verifica-se se o ICMS foi destacado corretamente na nota fiscal. Se estiver, você usará o valor informado nela.
2º Passo: Calcular o ICMS de origem
Se o ICMS não estiver destacado, ou se for necessário calcular, basta pegar o valor da operação (R$ 1.000,00) e multiplicar pela alíquota de ICMS do estado de origem (12%).
- Cálculo:
R$ 1.000,00 x 12% = R$ 120,00
Esse é o valor do ICMS que foi pago ao estado de origem (Espírito Santo).
3º Passo: Subtrair o ICMS de origem do valor da operação
Agora, para calcular a base de cálculo para o DIFAL, você deve subtrair o valor do ICMS de origem (R$ 120,00) do valor total da operação (R$ 1.000,00).
- Cálculo:
R$ 1.000,00 - R$ 120,00 = R$ 880,00
Esse é o valor sobre o qual você vai calcular a diferença de alíquota.
4º Passo: Determinar o divisor para o cálculo
Para calcular o valor da diferença de alíquota, é necessário usar um divisor. Esse divisor é calculado a partir da alíquota interna do estado de destino (no exemplo, 19%).
- O divisor é calculado como:
1 - Alíquota Interna = 1 - 19% = 0,81
5º Passo: Calcular a base de cálculo para o DIFAL
Agora, você vai calcular a base de cálculo para o DIFAL, dividindo o valor encontrado no passo 3 (R$ 880,00) pelo divisor (0,81).
- Cálculo:
R$ 880,00 / 0,81 = R$ 1.086,42
Esse é o valor sobre o qual será calculado o ICMS com a alíquota interna.
6º Passo: Calcular o ICMS com a alíquota interna
Agora, você aplica a alíquota interna de 19% sobre o valor encontrado no passo 5 (R$ 1.086,42).
- Cálculo:
R$ 1.086,42 x 19% = R$ 206,42
Esse é o valor do ICMS com a alíquota interna do estado de destino.
7º Passo: Calcular o DIFAL
Por fim, o DIFAL é a diferença entre o ICMS calculado com a alíquota interna (R$ 206,42) e o ICMS de origem (R$ 120,00).
- Cálculo:
R$ 206,42 - R$ 120,00 = R$ 86,42
Esse é o valor do DIFAL que a empresa deverá pagar para equilibrar as alíquotas de ICMS entre os estados.
Resumo:
- O valor do DIFAL é R$ 86,42.
O DIFAL é uma compensação de ICMS entre estados, que é calculado levando em consideração as alíquotas internas e interestaduais, ajustando a diferença para garantir a justiça fiscal.