Objetivo:
Este tutorial visa orientar o usuário sobre o processo de auditoria entre os valores das notas fiscais e os valores contabilizados no sistema, tanto para Entradas quanto para Saídas. O objetivo é garantir a conformidade entre os registros fiscais e contábeis, identificando eventuais divergências para correção.
Recurso para demonstração da inserção dos dados.
Orientação
1. Acessar a Tela de Auditoria de Valores
1. Acesse o menu Auditoria no sistema e selecione a opção NF entrada ou NF saída ;
2. Defina o período em Dados Inicial e Dados Finais, poderá filtrar por um código específico (CFOP);
3. Marque a opção Visualizar os Documentos Não Lançados caso deseje incluir as numerações de documentos ainda não lançados no sistema;
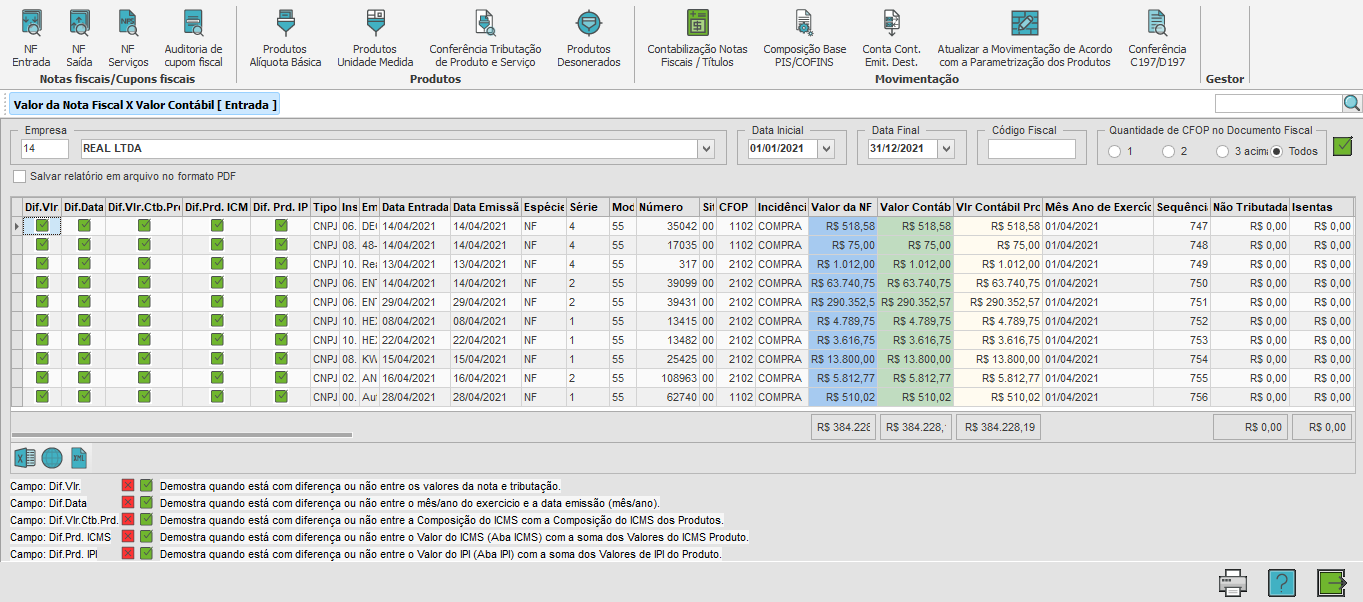
4. Após aplicar os filtros, o sistema exibirá uma tabela com as seguintes informações:
- Dif. Vlr. : Indica se há diferença entre os valores da nota, valores de produtos e de tributação;
- Dif. Dados : Demonstra diferenças entre os dados de emissão e os dados de exercício;
- Dif. Vlr. Ctb. Pr. : Indica divergência na composição do ICMS entre a nota e os produtos; (Esse erro terá impacto diretamente nas apurações de ICMS)
- Dif. Pr. ICMS: Esta opção indica quando há uma diferença entre os valores de ICMS registrados na aba de ICMS Normal e os valores de ICMS listados na aba de ICMS dos Produtos na nota fiscal.
- Dif. Pr. IPI : Mostram diferenças entre os valores de ICMS e IPI da nota e do produto;
2. Correção de erros
1. Edite os documentos que apresentam erro, em seguida poderá visualizar os valores indicados;
2. Verifique a consistência entre os valores da nota fiscal e os valores contábeis antes do fechamento contábil para evitar problemas na geração de relatórios fiscais;
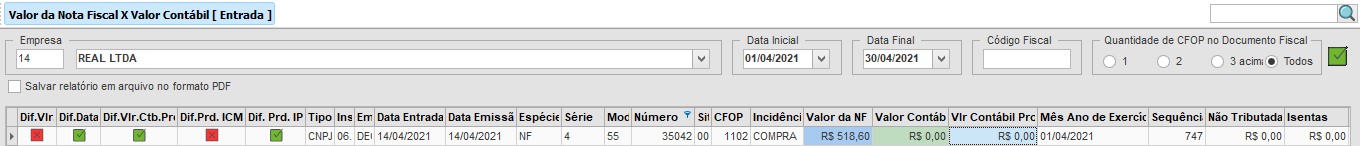
- Dif. Vlr. : Esta opção aponta se há diferença entre o valor total da nota fiscal e a soma dos valores dos produtos e tributos. Ela verifica se o total da nota correspondente ao somatório dos itens e impostos incluídos. Qualquer desajuste entre esses valores gera uma marcação de diferença, indicando a necessidade de revisão.
Ex 1: No documento lançado não há produtos, consequentemente sem valores de tributação (ICMS), para correção é necessário realizar a consulta do arquivo xml, caso o produto não esteja escriturado corretamente poderá ajustar manualmente e notificar a empresa emissora para correção;
- Dif. Dados : Esta opção indica se há divergências entre os dados de emissão da nota fiscal e os dados de competência (exercício) selecionado no rodapé;
Ex 2: No documento escriturado há divergência entre data de emissão e entrada, para correção do erro na auditoria recomenda que seja escriturado como documento extemporâneo;

- Dif. Vlr. Ctb. Pr. : Esta opção identifica divergências na composição do ICMS entre o valor registrado na nota fiscal e o somatório do ICMS dos produtos listados. Esse tipo de erro impacta diretamente as apurações de ICMS, pois valores incorretos podem resultar em cálculos inadequados do imposto devido para apuração de ICMS Normal e apuração de ICMS EFD;
Ex 3: No documento escriturado os valores de ICMS indicados no produto não conferem com o valor de ICMS escriturado na Aba de ICMS, essa diferença comumente é ocasionada por despesas acessórias, valores de IPI, redução de base de cálculo ou demais valores que compõem a base de ICMS, porém não foram acrescidos ao valor da tributação, recomenda-se que seja auditado o documento emitido através do xml e conforme o somatório seja identificado a diferença entre valor de base e valor de tributação no produto;
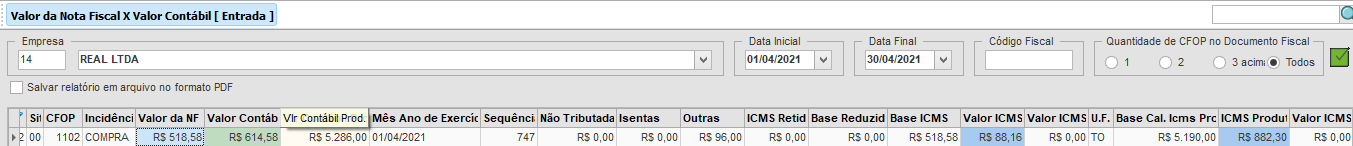
- Dif. Pr. ICMS: Essa divergência sugere que o valor total do ICMS declarado na nota não corresponde ao somatório do ICMS aplicado individualmente aos produtos. Quando essa diferença é detectada, o sistema sinaliza a necessidade de correção para garantir a conformidade dos valores de ICMS e as resultados nos registros fiscais.
Ex 4: Na NF lançada foi acrescentado a diferença de R$1,00 ao valor de Outras, indicando que parte da tributação foi realizada com cst 90 e outra parte com ICMS a 17%, dessa forma apresenta diferença no valor de ICMS nos produtos;

- Dif. Pr. IPI : Esta opção identifica diferenças entre os valores de IPI registrados na nota fiscal e os valores de IPI dos produtos listados. Para documentos de entrada, é obrigatório que o valor do IPI seja escriturado, pois ele compõe uma base de cálculo tributário. No caso de documentos de saída, o valor do IPI será escriturado apenas se a empresa exercer atividade industrial e para responsável pelo recolhimento do imposto. Quando há divergência nesses valores, o sistema sinaliza a necessidade de revisão para garantir que a escrituração e o cálculo do IPI sejam corretos, evitando problemas de apuração tributária.
Ex 5: Os valores de IPI não são recolhidos, porém devem ser escriturados nos documentos de entrada para que o valor da nf confira com os valores de tributação. Obs: O erro na última coluna não configura diferença nas apurações ou sped, serve apenas de alerta indicando que o imposto não está sendo tributado também no produto;