Objetivo:
Detalhamento sobre o Decreto 9104/2017. Trazendo alguns pontos da Lei e explicando as duas formas existente de cálculo do DIFAL GO.
Atendimento a legislação conforme estabelecido no Decreto 9104/2017.
1. Decreto
1. Art. 1º: Fica exigido o pagamento do ICMS correspondente à diferença entre a alíquota interna utilizada neste Estado e a alíquota interestadual aplicável, na aquisição interestadual de mercadoria destinada à comercialização ou produção rural efetivada por contribuinte optante pelo Regime Especial Unificado de Arrecadação de Tributos e Contribuições - Simples Nacional, inclusive o Microempreendedor Individual - MEI.
2. § 2º O disposto no caput aplica-se, também, na aquisição de produtos intermediários, material de embalagem e material secundário destinados à utilização em processo de industrialização.
3. § 3º O disposto no caput não se aplica às mercadorias:
3.1. III - adquiridas por contribuinte que tenha auferido receita bruta acumulada, nos 12 (doze) meses anteriores ao período de apuração, igual ou inferior a R$ 360.000,00 (trezentos e sessenta mil reais), observado o seguinte:
a) no caso de início de atividade no próprio ano-calendário da opção pelo Simples Nacional, o limite referido no caput deste inciso será proporcional ao número de meses em que o contribuinte houver exercido atividade, inclusive as frações de meses.
2. Cálculo do DIFAL com benefício fiscal
1. Art. 2°, parágrafo I - pode ser utilizado o benefício fiscal da redução da base de cálculo de tal forma que resulte aplicação sobre o valor da operação do equivalente ao percentual de 11% (onze por cento), previsto no inciso VIII do art. 8º do Anexo IX do Decreto nº 4.852, de 29 de dezembro de 1997, Regulamento do Código Tributário do Estado de Goiás - RCTE
2. Se responder Sim no campo Tron Informática > Preferências > Empresa > Possui benefício fiscal de acordo com inciso VIII do art. 8° do Anexo IX - RCTE e a origem do produto ou ICMS for 0, 4, 5, 6 ou 7, será usado a seguinte equação:
DIFAL (Simples Nacional) = 0,0449 x Voper
I - DIFAL (Simples Nacional) = valor do diferencial de alíquotas devido nas aquisições interestaduais de mercadorias por empresa optante pelo Simples Nacional;
II - V oper = valor da operação interestadual, acrescido dos valores correspondentes a seguro, impostos, contribuições e outros encargos transferíveis ou cobrados do destinatário, ainda que por terceiros;
-> OBS 1 ...: o valor desse campo é correspondente ao valor escriturado na aba do ICMS do respectivo código fiscal. Exemplo R$ 1.000,00;
III - Para as origens supracitadas o percentual será 0,0449;
EXEMPLO DE CÁLCULO
Um código fiscal ou documento fiscal no valor de R$ 1.000,00 comprou de São Paulo,
Voper = R$ 1.000,00
DIFAL = 0,0449 x 1.000,00 = 44,90
2.1. Se responder Sim no campo Tron Informática > Preferências > Empresa > Possui benefício fiscal de acordo com inciso VIII do art. 8° do Anexo IX - RCTE e a origem do produto ou ICMS for 1, 2, 3 ou 8, será usado a seguinte equação:
DIFAL (Simples Nacional) = 0,0787 x Voper
EXEMPLO DE CÁLCULO
Um código fiscal ou documento fiscal no valor de R$ 1.000,00 comprou de São Paulo,
Voper = R$ 1.000,00
DIFAL = 0,0787 x 1.000,00 = 78,70
3. 2. Se responder Não no campo Tron Informática > Preferências > Empresa > Possui benefício fiscal de acordo com inciso VIII do art. 8° do Anexo IX - RCTE, será usado a seguinte equação, conforme art. 2°, parágrafo II:
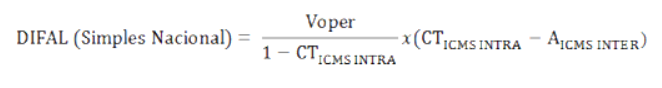
I - DIFAL (Simples Nacional) = valor do diferencial de alíquotas devido nas aquisições interestaduais de mercadorias por empresa optante pelo Simples Nacional;
II - V oper = valor da operação interestadual, acrescido dos valores correspondentes a seguro, impostos, contribuições e outros encargos transferíveis ou cobrados do destinatário, ainda que por terceiros;
-> OBS 1 ...: o valor desse campo é correspondente ao valor escriturado na aba do ICMS do respectivo código fiscal. Exemplo R$ 1.000,00;
III - CTICMS INTRA = coeficiente correspondente à alíquota interna ou ao percentual de carga tributária efetiva, quando este for inferior à alíquota interna e for permitida sua utilização;
-> OBS 2 ...: o percentual desse campo, vai ser o percentual da alíquota informada no cadastro das séries válidas para mesma UF da empresa selecionada, ou seja, se o cadastro da empresa for UF GO, o usuário logicamente terá uma alíquota interna como exemplo no percentual 17%. Nesse caso pega o percentual da UF GO 17% / 100 = 0,17;
-> OBS 3 ...: Se no cadastro das séries validas não houver o percentual da alíquota da UF da empresa selecionada, o sistema deverá setar 0,00 no campo "Base cálculo do Dif.Aliq";
-> OBS 3.1..: Se houver duas alíquotas informada para UF GO, o sistema deverá pegar a alíquota maior para efetuar o cálculo;
IV - AICMS INTER = alíquota aplicável para as operações interestaduais destinadas ao Estado de Goiás.
-> OBS 4 ...: o percentual desse campo, vai ser o mesmo percentual informado para respectiva Unidade Federação - UF de origem da tabela de ICMS interestadual do item 1.3.3. Exemplo:
O contribuinte comprou de São Paulo (origem), então esse percentual será utilizando na operação interestadual conforme descriminado na tabela de ICMS interestadual será 7%. Neste caso pega o percentual da UF SP 7% / 100 = 0,07;
EXEMPLO DE CÁLCULO
Um código fiscal ou documento fiscal no valor de R$ 1.000,00 comprou de São Paulo,
Voper = R$ 1.000,00
CTICMS INTRA = (1-0,17) = 0,83
AICMS INTER = 0,07 sendo assim:
(CTICMS INTRA - AICMS INTER) = 0,17 - 0,07 = 0,10
-> Assim teremos os seguintes dados na equação:
DIFAL = Voper / 1 - CTICMS INTRA x (CTICMS INTRA - AICMS INTER)
DIFAL = 1.000,00 / 0,83 x 0,10 =
DIFAL = 1.204,82 x 0,10 = 120,48
DIFAL = 120,48