Objetivo:
Este guia tem o objetivo de fornecer orientações sobre a configuração e cálculo do Imposto de Renda Retido na Fonte (IRRF) no sistema Tron, considerando o adiantamento salarial e a data de pagamento da folha mensal. O adiantamento salarial, geralmente concedido na primeira quinzena do mês, é uma antecipação parcial do salário, e o IRRF sobre essa antecipação pode ser calculado de formas diferentes dependendo das configurações de pagamento da empresa.
 Legislação
Atendimento a legislação conforme estabelecido na RIR 2018.
Orientações
1. Verificação e Ajuste das Configurações de Pagamento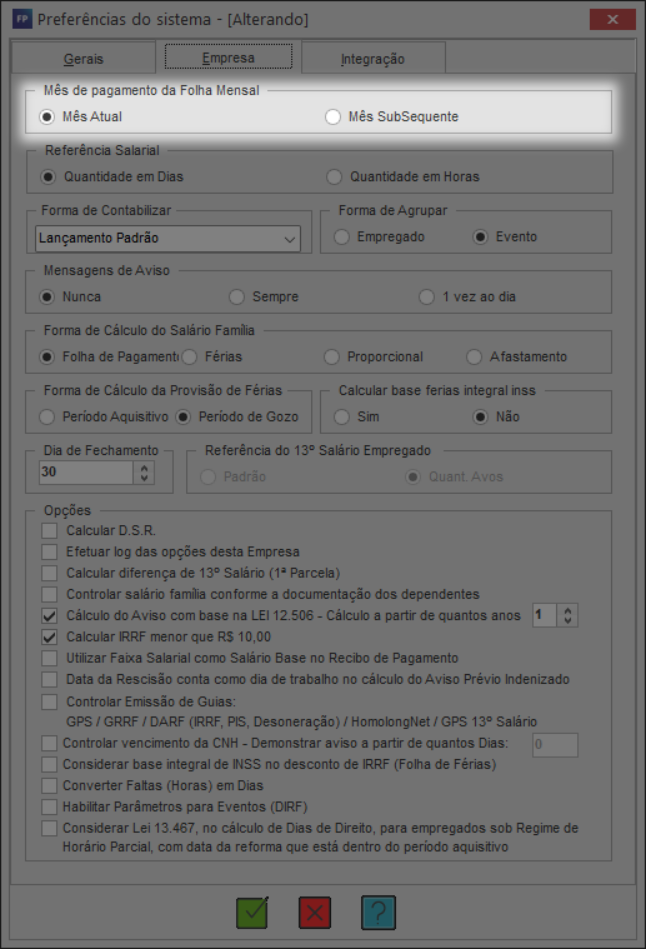
2. Exemplo de Cálculo
Considere o exemplo abaixo para entender o impacto das configurações no cálculo do IRRF:
Este guia tem o objetivo de fornecer orientações sobre a configuração e cálculo do Imposto de Renda Retido na Fonte (IRRF) no sistema Tron, considerando o adiantamento salarial e a data de pagamento da folha mensal. O adiantamento salarial, geralmente concedido na primeira quinzena do mês, é uma antecipação parcial do salário, e o IRRF sobre essa antecipação pode ser calculado de formas diferentes dependendo das configurações de pagamento da empresa.
LegislaçãoAtendimento a legislação conforme estabelecido na RIR 2018.
Orientações
1. Verificação e Ajuste das Configurações de Pagamento
-
Mês de Pagamento como Mês Atual: Se o campo "Mês de pagamento da Folha Mensal" estiver configurado como Mês Atual, o IRRF não será calculado no adiantamento salarial, visto que tanto o adiantamento quanto a folha completa são pagos no mesmo mês.
-
Mês de Pagamento como Mês Subsequente: Se o campo "Mês de pagamento da Folha Mensal" estiver configurado como Mês Subsequente, o IRRF será calculado no adiantamento, uma vez que o adiantamento e o pagamento do salário mensal ocorrem em meses diferentes.
2. Exemplo de Cálculo
Considere o exemplo abaixo para entender o impacto das configurações no cálculo do IRRF:
- Salário Bruto Mensal: R$ 6.000,00
- Adiantamento Salarial: 40% do salário bruto (R$ 2.400,00)
- INSS: R$ 658,81
- Número de Dependentes: 1 (dedução de R$ 189,59 por dependente)
No final do mês, o cálculo do IRRF será realizado sobre o salário integral, subtraindo as deduções do INSS e dos dependentes, conforme a fórmula abaixo:
- Base de Cálculo do IRRF: R$ 6.000,00 - R$ 658,81 - R$ 189,59 = R$ 5.151,60
- Alíquota: 27,5%
- Parcela a Deduzir: R$ 896,00
- IRRF: (R$ 5.151,60 x 27,5%) - R$ 896,00 = R$ 520,69
O valor líquido final recebido pelo colaborador, considerando o adiantamento, será:
- Salário Líquido Final: R$ 6.000,00 - R$ 658,81 - R$ 520,69 - R$ 2.400,00 = R$ 2.420,50
Atenção: Na base de cálculo, as deduções por dependente devem ser aplicadas apenas uma vez no mês. Se a dedução for utilizada no cálculo das férias, não poderá ser aplicada novamente em outros tipos de folha no mesmo período. O mesmo se aplica ao desconto simplificado, que só poderá ser utilizado uma vez por mês.
As deduções serão consideradas conforme definido no cadastro do empregado. Será considerado as deduções legais ou a dedução simplificada.