- Objetivo;
- Conceito;
- Parametrização e Emissão;
Objetivo:
Oferecer orientações detalhadas sobre o processo de parametrização necessário para emitir a Demonstração de Fluxo de Caixa (DFC). Destaca-se que houve uma modificação na forma de inserção de dados, com o propósito de aprimorar a precisão na conferência de informações associadas a cada conta. Uma revisão abrangente foi conduzida na funcionalidade do sistema, resultando em ajustes nas regras operacionais. No que diz respeito à compilação dos valores a serem apresentados na emissão, o sistema agora exibirá exclusivamente os valores das contas marcadas como "Conta DFC" que possuem contrapartida nas contas designadas como "Conta Disponível DFC".
Funcionalidade com o objetivo de facilitar e aperfeiçoar a análise financeira da empresa através da DFC, vale ressaltar que este refinamento contribui significativamente para uma gestão financeira mais eficaz e esclarecida.
Orientação:
1. Conceito:
A DFC - Demonstração do Fluxo de Caixa é um relatório financeiro que evidencia todas as movimentações de entrada e saída de dinheiro de uma empresa em um determinado período vigente. Por meio da separação das operações de caixa em atividades operacionais, de investimento e de financiamento, a DFC mostra como a empresa gerou e utilizou o seu caixa durante o período analisado, e identificando possíveis problemas financeiros, como falta de liquidez ou excesso de endividamento. É fundamental para a avaliação da capacidade da empresa em gerar fluxo de caixa e administrar suas finanças, além disso é de grande importância para investidores, analistas e gestores. Assim como a Demonstração das Origens e Aplicações de Recursos (DOAR), a DFC também é exigida pela legislação brasileira, sendo obrigatória para empresas de capital aberto ou com patrimônio líquido superior a R$ 2.000.000,00 (dois milhões de reais).
O relatório de fluxo de caixa deve ser segmentado em três grandes áreas:
👉 Atividades Operacionais: Se referem às receitas e gastos decorrentes das operações principais da empresa, como vendas e compras, e têm relação com o capital circulante líquido da empresa;
👉 Atividades de Investimento: Englobam os gastos efetuados no Realizável a Longo Prazo, Investimentos, Imobilizado ou Intangível, bem como as entradas por venda dos ativos registrados nos referidos subgrupos de contas;
👉 Atividades de Financiamento: Correspondem aos recursos obtidos do Passivo Não Circulante e do Patrimônio Líquido, incluindo empréstimos e financiamentos de curto prazo. As saídas correspondem à amortização dessas dívidas e aos valores pagos aos acionistas a título de dividendos ou distribuição de lucros;
2. Parametrização:
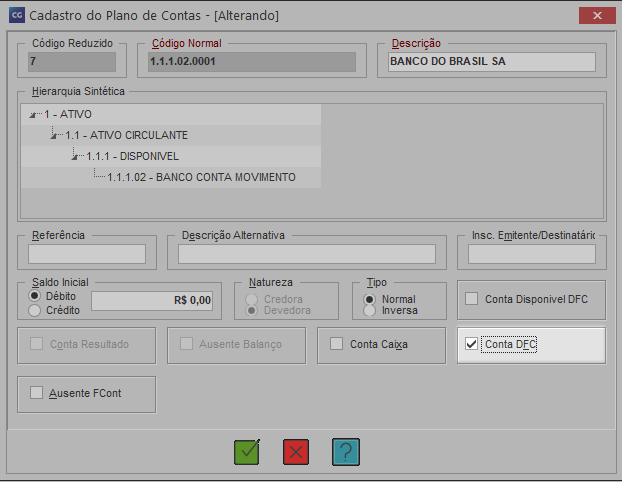
2.1. Acesse a aba Cadastro, em seguida na sub aba Plano de Contas Empresa;
2.2. Clique no botão Editar (Edit) sobre a conta de nível sintético que irá compor a relação de contas DFC;
2.3. Marque o Check: Conta DFC, após isso, clique em Gravar (F11);
Observação: É necessário realizar o mesmo procedimento para as demais contas, sendo fundamental definir cada uma delas uma única vez. Vale ressaltar que, uma vez configurado o parâmetro, ele permanecerá gravado para os períodos subsequentes.
3. Cadastro da Estrutura:
Clique aqui para ver o passo a passo;
4. Emissão:
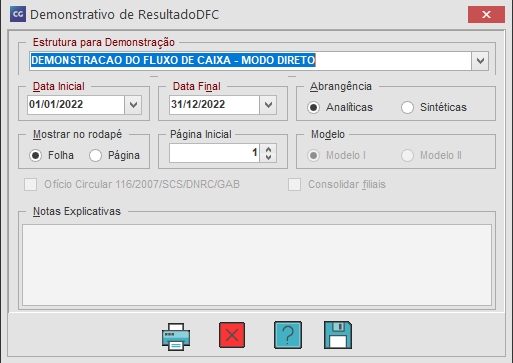
4.1. Acesse em Relatórios Gerenciais, em seguida, clique em Demonstrativo DFC;
4.2. Selecione a Estrutura para Demonstração cadastrada;
4.3. Informe Data Inicial e Final e Abrangência;
4.4. Após isso, clique na Impressora (F9);