Objetivo:
Este artigo tem o propósito de esclarecer a conferência de valores para o envio da DIRF, destacando a diferença entre os regimes de Competência e Caixa, a importância da correta parametrização no sistema e as implicações da última declaração da DIRF em 2025. Além disso, abordaremos a transição definitiva para o eSocial e a EFD-Reinf, evitando inconsistências fiscais.
Orientação
1. Diferença entre Regime de Competência e Caixa
Regime de Competência
Os rendimentos são contabilizados no mês em que foram gerados, independentemente da data de pagamento. Ou seja, se um funcionário trabalhou em janeiro, mas recebeu o pagamento em fevereiro, esse rendimento pertence a janeiro.
Regime de Caixa
Os rendimentos são considerados no mês em que foram pagos ao beneficiário. No mesmo exemplo anterior, se um funcionário trabalhou em janeiro, mas recebeu em fevereiro, a DIRF considerará este valor no mês de fevereiro.
A DIRF segue o Regime de Caixa, o que significa que os valores declarados devem refletir a data do efetivo pagamento ao beneficiário, conforme o Regulamento do Imposto de Renda (art. 2º do Decreto nº 9.580/2018).
2. DIRF: Regime de Competência ou Caixa?
A DIRF deve sempre ser gerada no Regime de Caixa, pois o fato gerador da retenção do Imposto de Renda ocorre no mês do pagamento da remuneração.
Exemplo:
- O funcionário trabalhou em fevereiro de 2024, mas o pagamento ocorreu em março de 2024.
- A DIRF considerará esse valor em março de 2024, pois é o mês em que o imposto foi retido e pago.
A fonte pagadora tem a responsabilidade de aplicar a tabela progressiva do IRRF no mês do pagamento, e a Receita Federal exige que essa retenção seja informada corretamente.
3. Conferências no Sistema
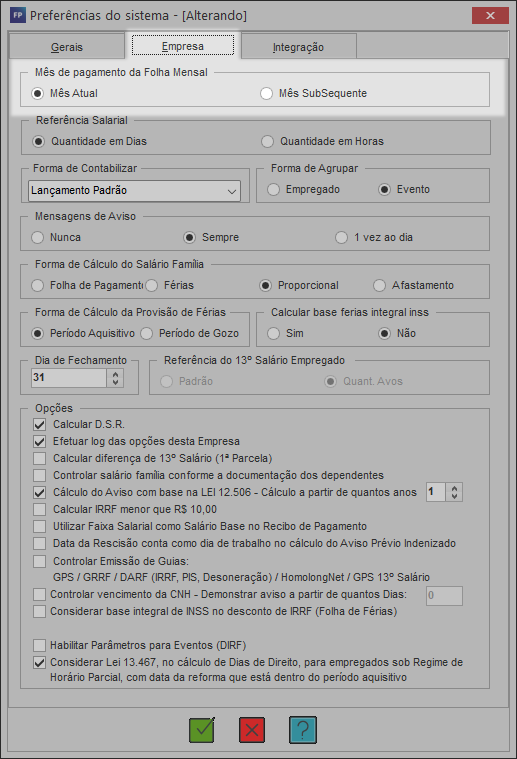
1. Preferências da Empresa
- Acesse as Preferências da Empresa;
- O campo Mês de Pagamento da Folha Mensal interfere diretamente nos cálculos;
- Selecione a opção correta conforme o regime adotado:
- Mês atual (regime de competência);
- Mês subsequente (regime de caixa);
- Caso o Controle de Pagamento S-1210 do eSocial não tenha sido informado, o sistema utilizará o parâmetro definido nas preferências.
Observação: Será considerado o parâmetro nas preferências apenas se o controle de pagamentos S-1210 não tiver sido informado.
4. Controle de Pagamento S-1210 do eSocial
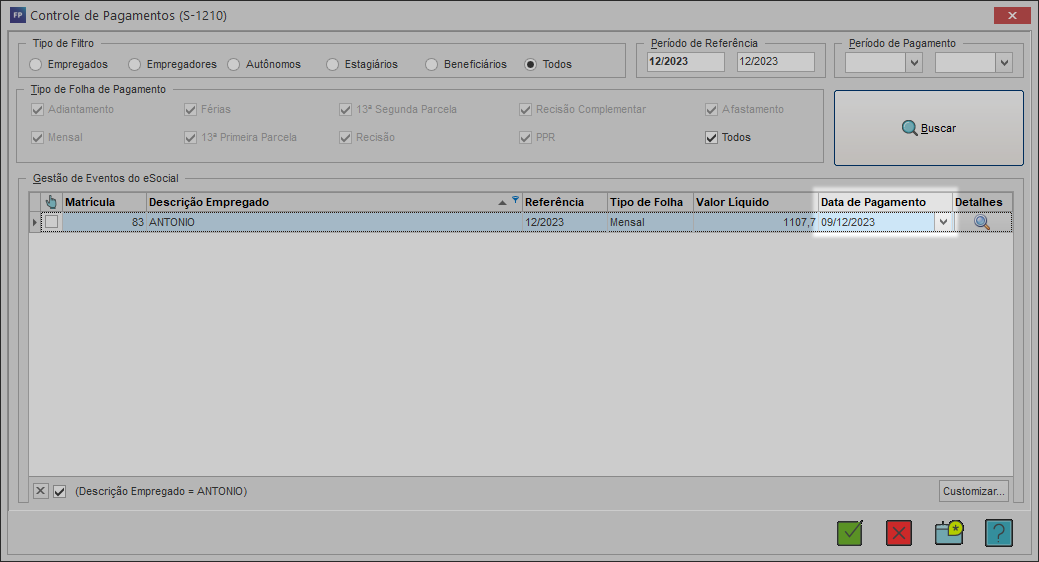
- A DIRF é gerada conforme o Mês da Data de Pagamento, informada na aba eSocial, aba Controle de Pagamento S-1210;
- Essa informação deve ser preenchida para todos os tipos de folha e contribuintes.
Exemplo:
- Folha Mensal Ref 02/2023: calculada em fevereiro;
- Folha Mensal Pagamento Ref 03/2023: pagamento realizado em março;
- Para a DIRF, o valor do mês 02/2023 será gerado no mês de março (03/2023), considerando a data de pagamento.
Importante: Caso a data de pagamento seja informada incorretamente, ou não seja preenchida, pode ocorrer divergência nos valores ao realizar as conferências.
Exemplo de Cálculo:
- Folha Mensal Ref 02/2022, pagamento informado para 05/03/2022;
- Dessa forma, os rendimentos serão enviados para a DIRF do mês de março (03/2022);
5. Relatórios para Conferência de Valores
Para validar os valores gerados na DIRF, recomenda-se a emissão dos seguintes relatórios:
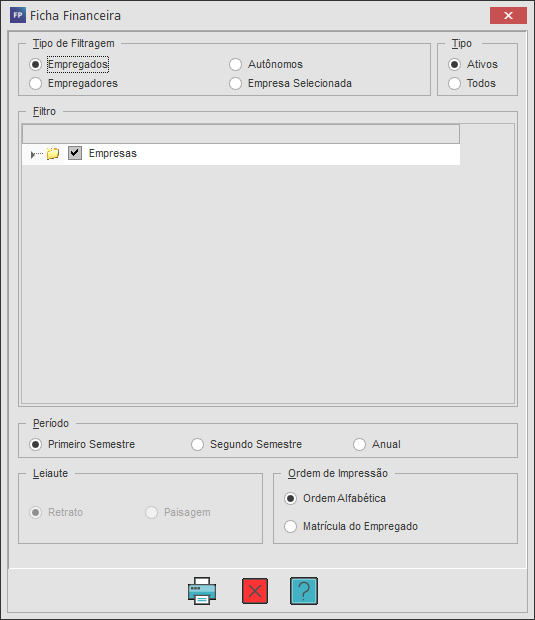
1. Ficha Financeira
- Acesse a aba Relatórios, em seguida Outros Relatórios Gerenciais;
- Em Ficha Financeira, clique em Imprimir (F9);
- Confira se os valores gerados estão corretos, comparando com os registros no Programa da DIRF.
2. Resumo da DIRF
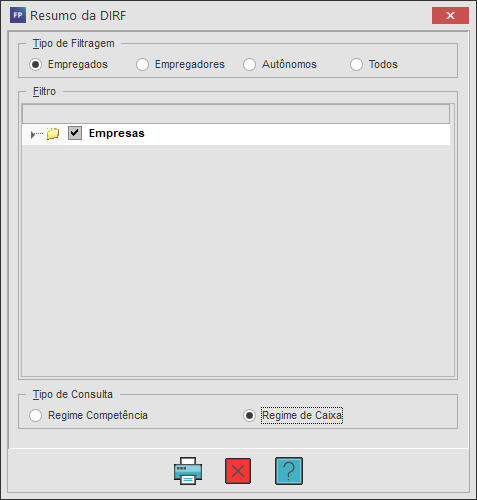
- Acesse a aba Guias, clique na sub aba DIRF;
- Em Resumo da DIRF, selecione a empresa e os empregados desejados;
- Escolha o Tipo de Consulta desejado e clique em Imprimir (F9).
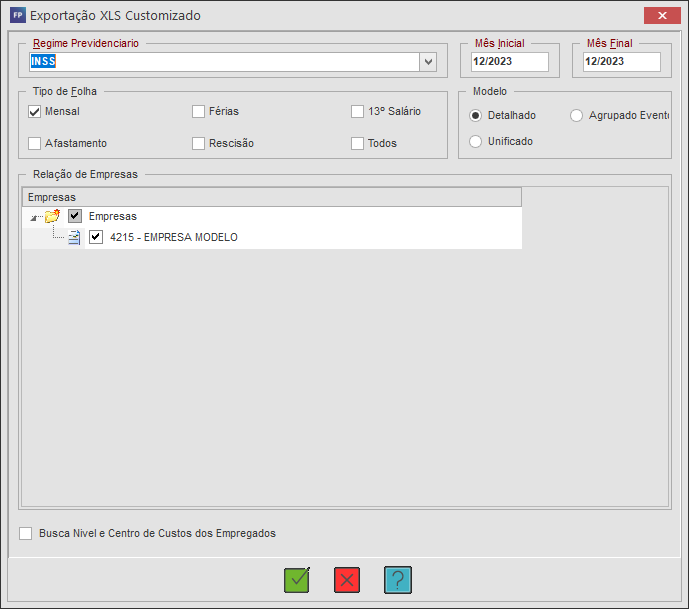
3. Exportação para XLS
- Acesse a aba Integração, clique na sub aba Exportação de XLS Customizada;
- Selecione o Regime Previdenciário desejado e clique em Gravar (F11);
- Valide se os valores exportados estão corretos, conferindo no Programa da DIRF.
6. Consequências de Divergências entre DIRF e eSocial
- Malha Fiscal: A Receita Federal pode cruzar os dados e notificar a empresa em caso de inconsistências;
- Correções Obrigatórias: Diferenças nos valores podem exigir retificações e ajustes retroativos;
- Multas e Penalidades: Inconsistências podem resultar em notificações e possíveis autuações fiscais.
7. Prazo Final para Envio da DIRF 2025
- O prazo final para entrega da DIRF 2025 será até 28 de fevereiro de 2025;
- A partir de março de 2025, a DIRF não será mais exigida, sendo substituída pelo eSocial e EFD-Reinf.
8. Importação de Dados para a DIRF
- A DIRF não permite declaração sem movimento. Empresas que não tiveram retenções no período não precisam enviá-la;
- Empresas que não realizaram a importação de dados de outro sistema devem cadastrar manualmente as informações necessárias;
- Informações como planos de saúde e pensões devem ser preenchidas corretamente para evitar rejeições na transmissão.
Perguntas Frequentes (FAQs)
1. A DIRF será obrigatória em 2025?
Sim, mas apenas para os dados do ano-calendário 2024. A partir de janeiro de 2025, a DIRF será substituída pelo eSocial e pela EFD-Reinf.
2. Como garantir que o Regime de Caixa esteja correto?
Verifique se os eventos de pagamento no eSocial (S-1210) correspondem ao período correto na DIRF, considerando a data real do pagamento.
3. O que acontece se houver divergências entre a DIRF e o eSocial?
A Receita Federal pode cruzar os dados e gerar notificações fiscais, resultando na necessidade de retificações ou até multas.