Assista ao vídeo e acompanhe o passo a passo abaixo!
Objetivo:
Orientar como realizar a Apuração do PIS/COFINS dentro do Sistema, por meio da funcionalidade mencionada anteriormente. Isso possibilitará ao usuário conduzir a conferência dos valores de base de forma precisa, oferecendo maior segurança na geração do arquivo com valores corretos e coerentes.
Essa funcionalidade tem como finalidade calcular e conferir, de maneira rápida e pragmática, os valores de base para o PIS e COFINS dos produtos por meio da apuração de PIS e COFINS.
Orientação:
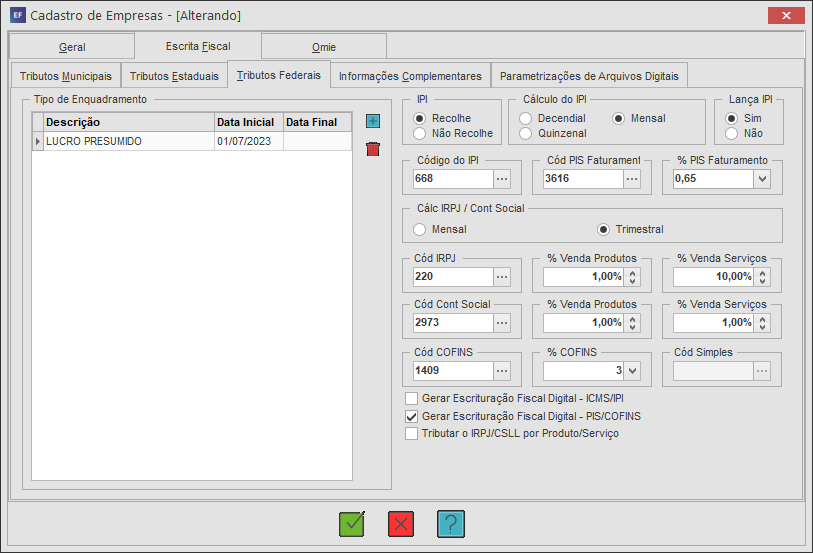
1. Cadastro da empresa:
1.1. Acesse a aba Cadastros, em seguida a sub aba Empresas;
1.2. Selecione a empresa desejada e clique em Editar (ENTER);
1.3. Na aba acesse a aba Escrita Fiscal, e em seguida a sub aba Tributos Federais;
1.4. Confira o campo do Tipo de Enquadramento e preencha os campos de Alíquotas corretamente;
1.5. Marque o campo Gerar Escrituração Fiscal Digital - PIS/COFINS, e ao finalizar, clique em Gravar (F11);
Observação: Dados fictícios, imagem apenas para exemplo de preenchimento.
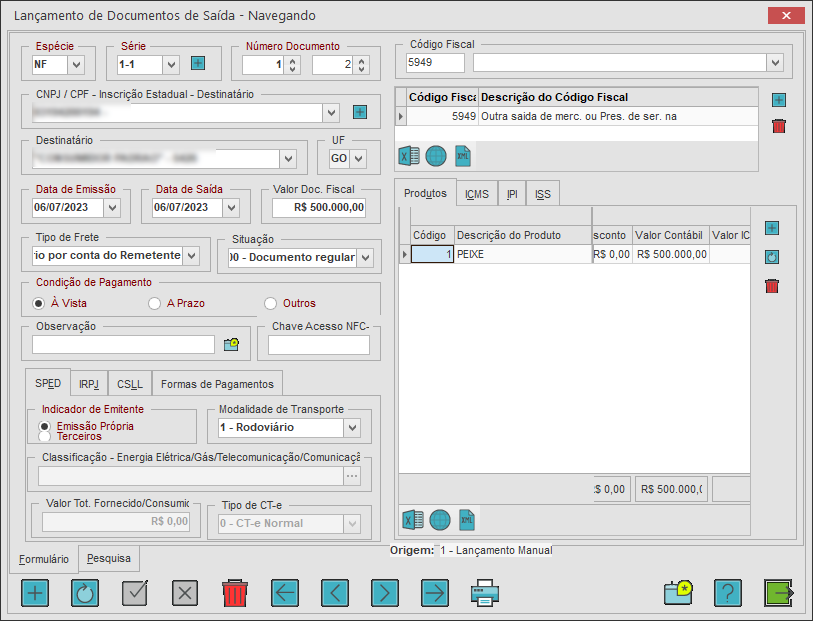
2. NF de Saída:
2.1. Acesse a aba de Movimentação, e em seguida na sub aba Saída;
2.2. Confira se possui movimentação de saída na aba Produtos, e em seguida clique em Gravar (F11);
Observação: É necessário que a nota fiscal contenha pelo menos um item, que pode ser um produto ou serviço.
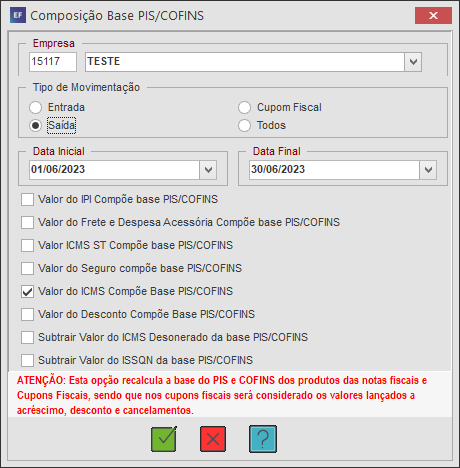
3. Composição de Base PIS/COFINS:
3.1. Acesse a aba Auditoria, em seguida, em Composição Base PIS/COFINS;
3.2. Selecione a opção Saídas e marque as opções desejadas que apenas irão compor a base de PIS/COFINS;
3.3. Ao finalizar, clique em Gravar (F11);
Observação: Para saber mais, acesse o material: Auditoria de Composição de Base PIS/COFINS;
Atenção:
O usuário deverá marcar as opções que apenas o que irá compor a base de PIS/COFINS;
A funcionalidade acima não deduz o valor do ICMS da Base de Cálculo quando o lançamento trata-se de CTe de Saída sem lançamento de produto;
4. Parametrização de CST para a apuração - para Produtos:
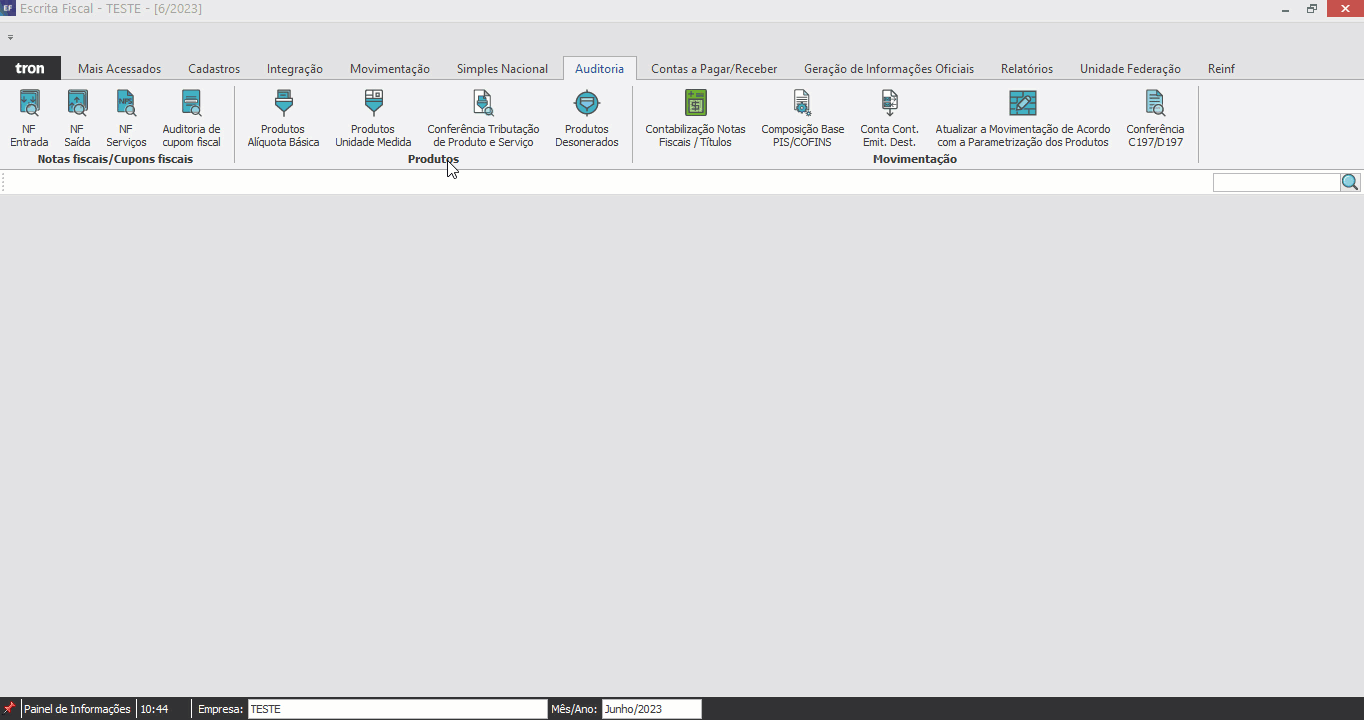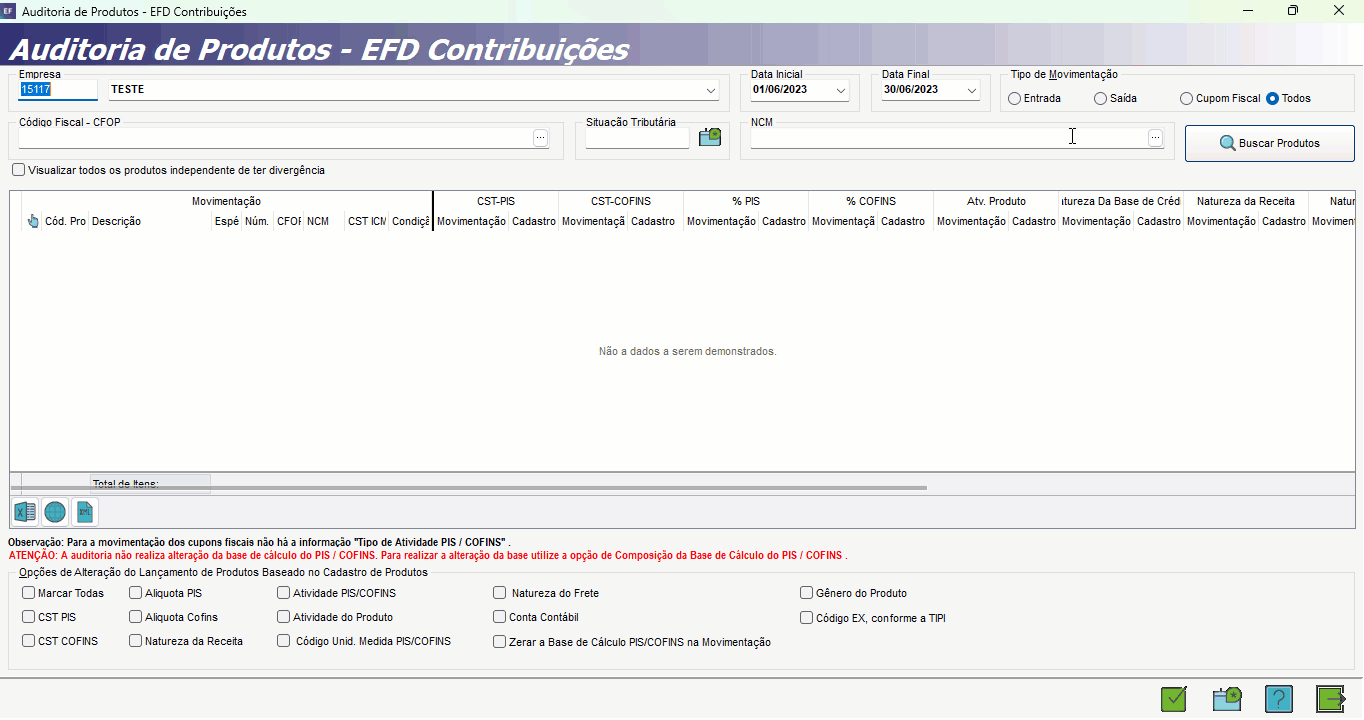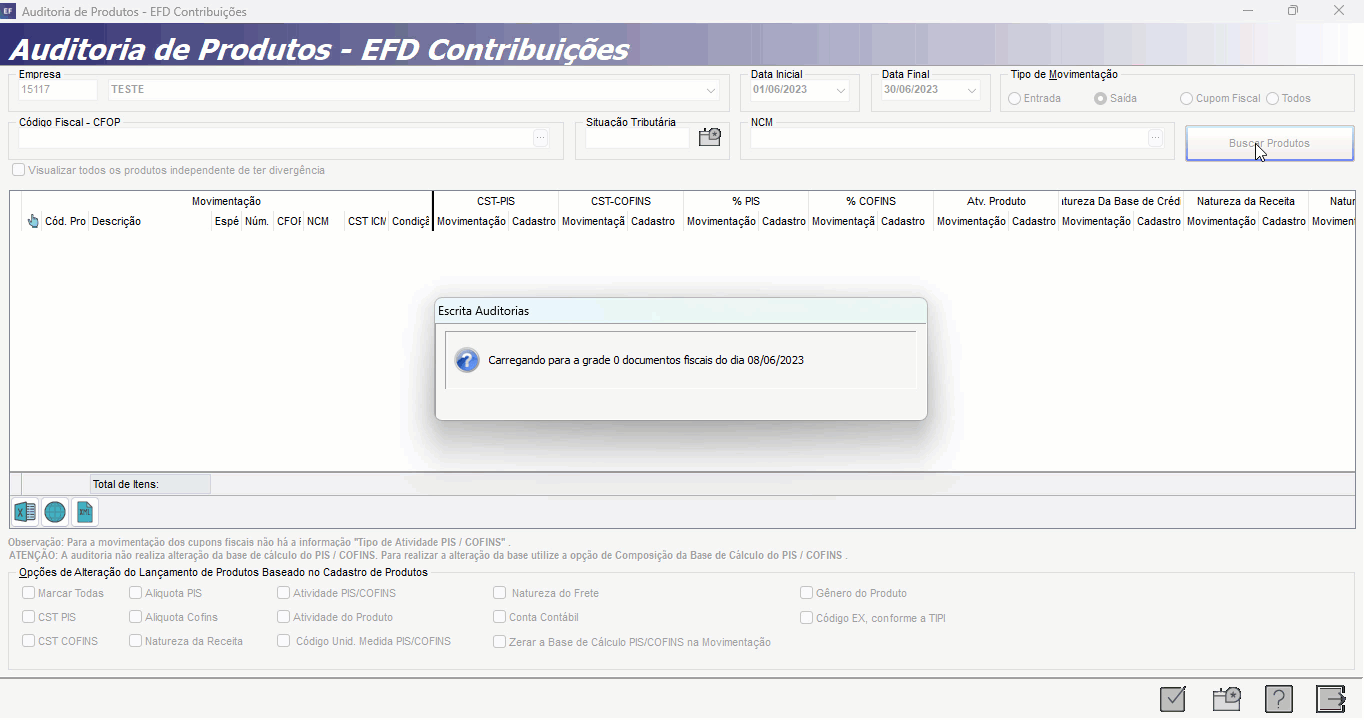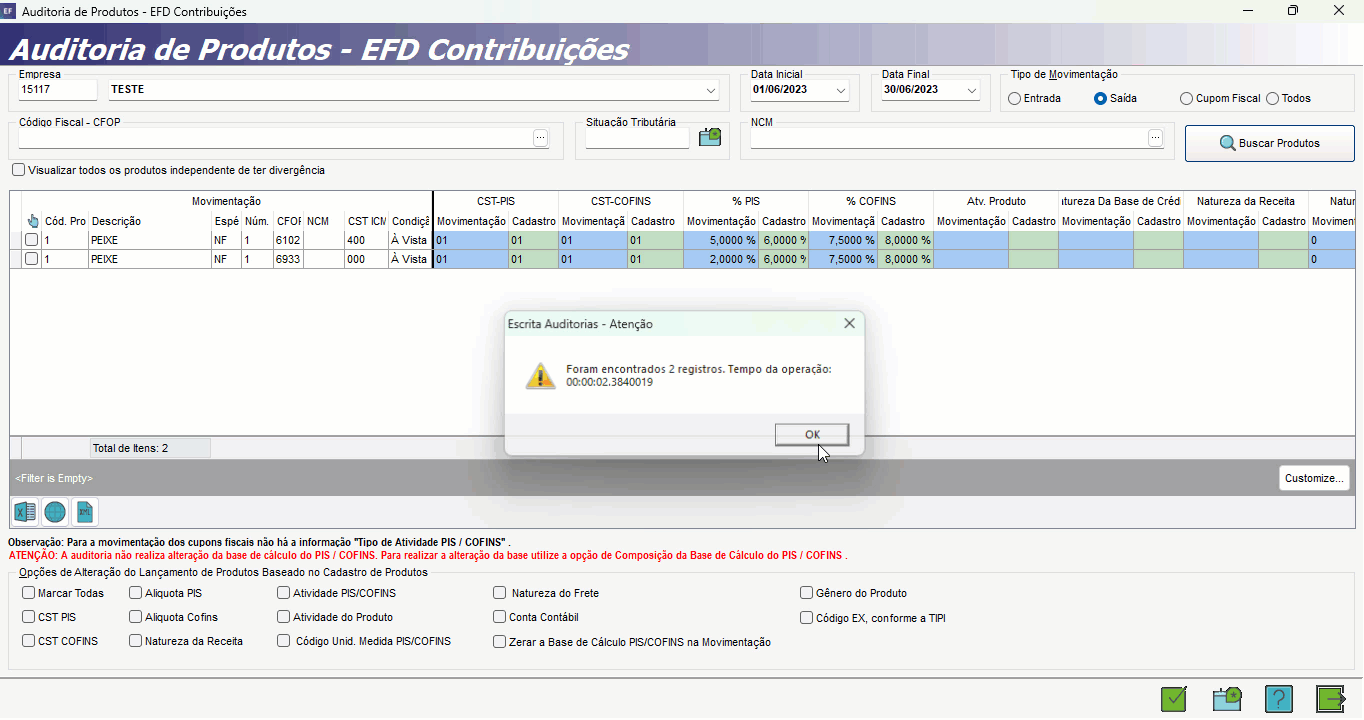
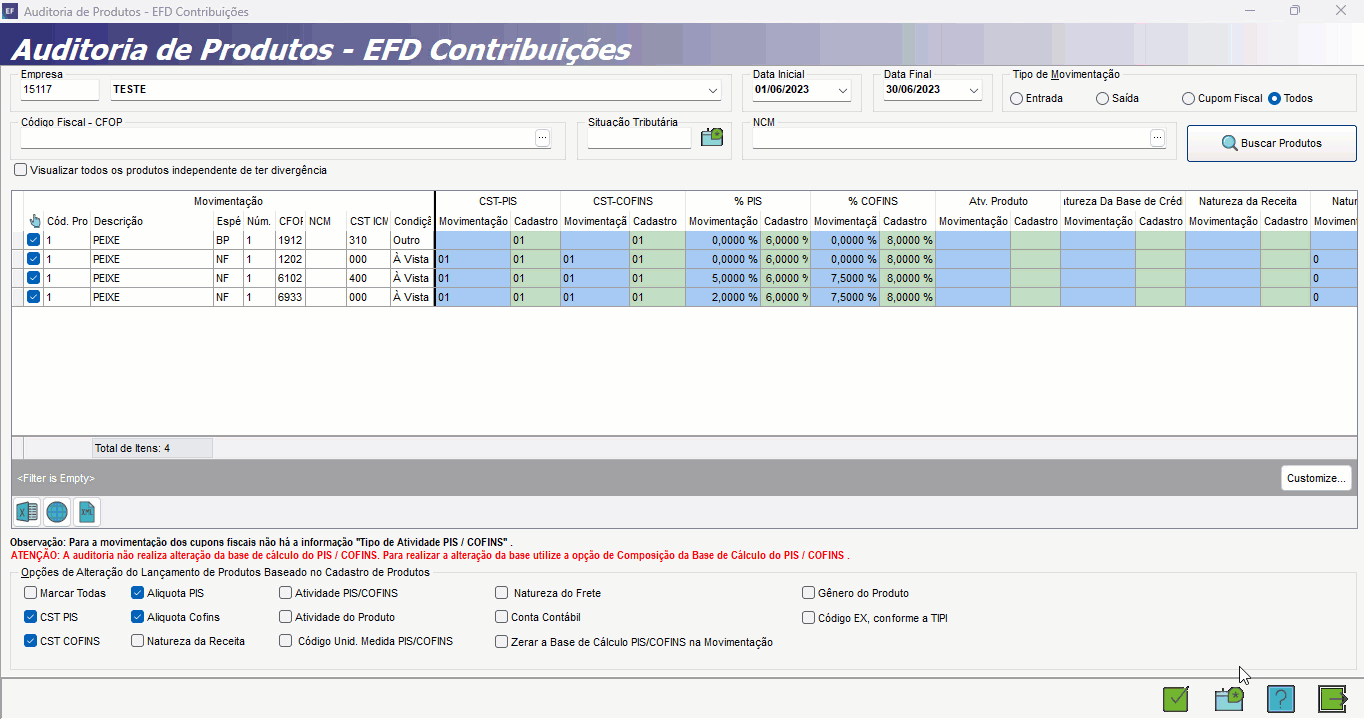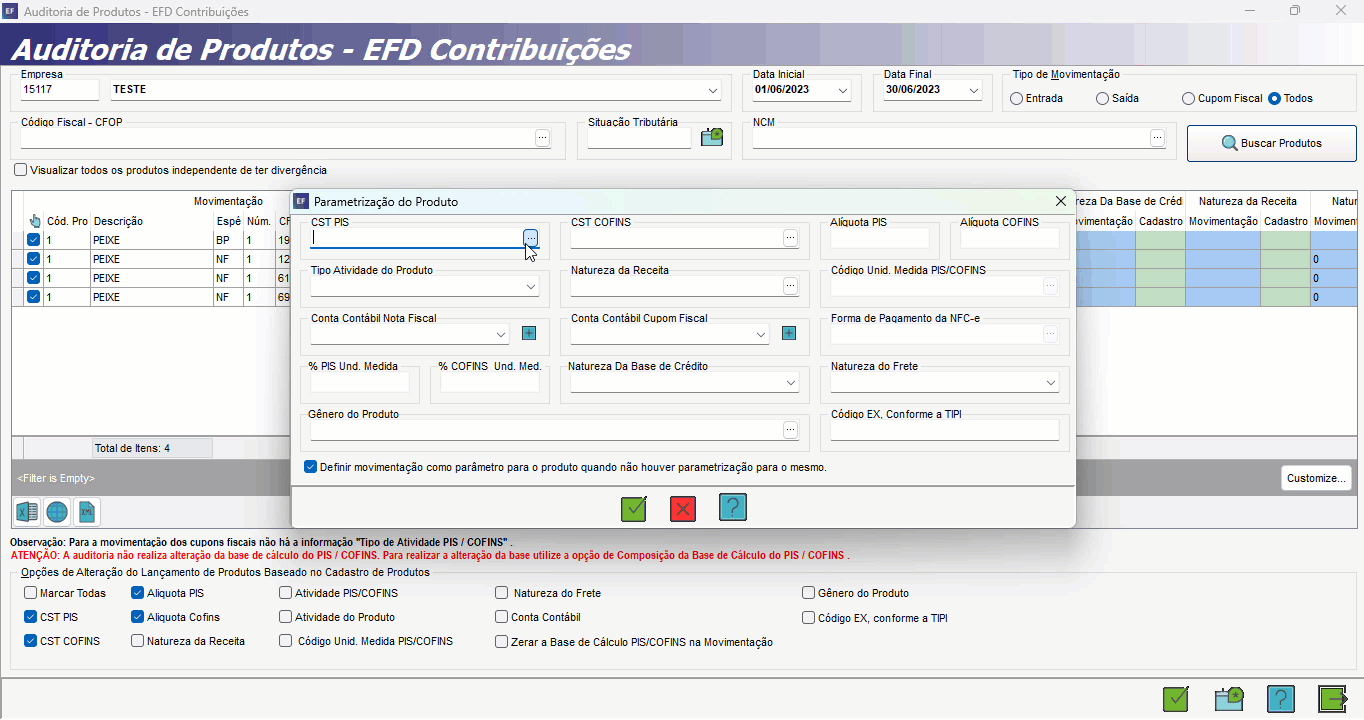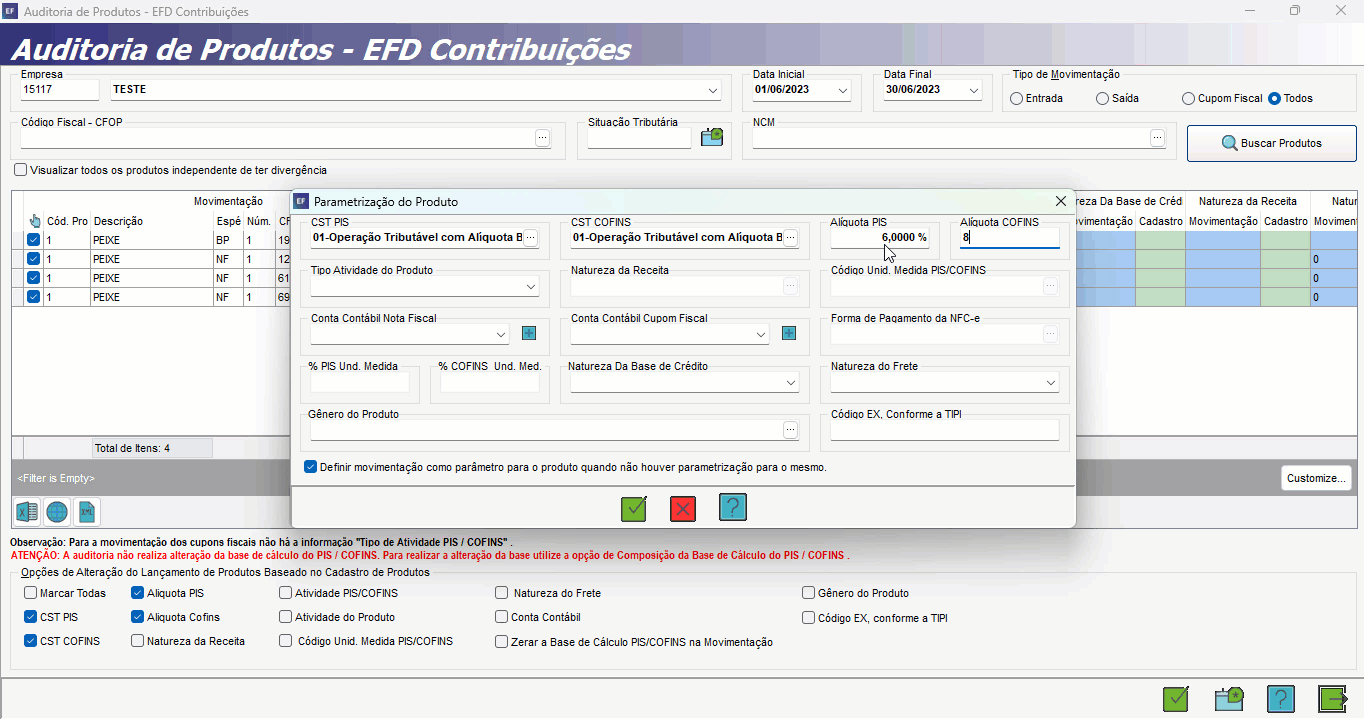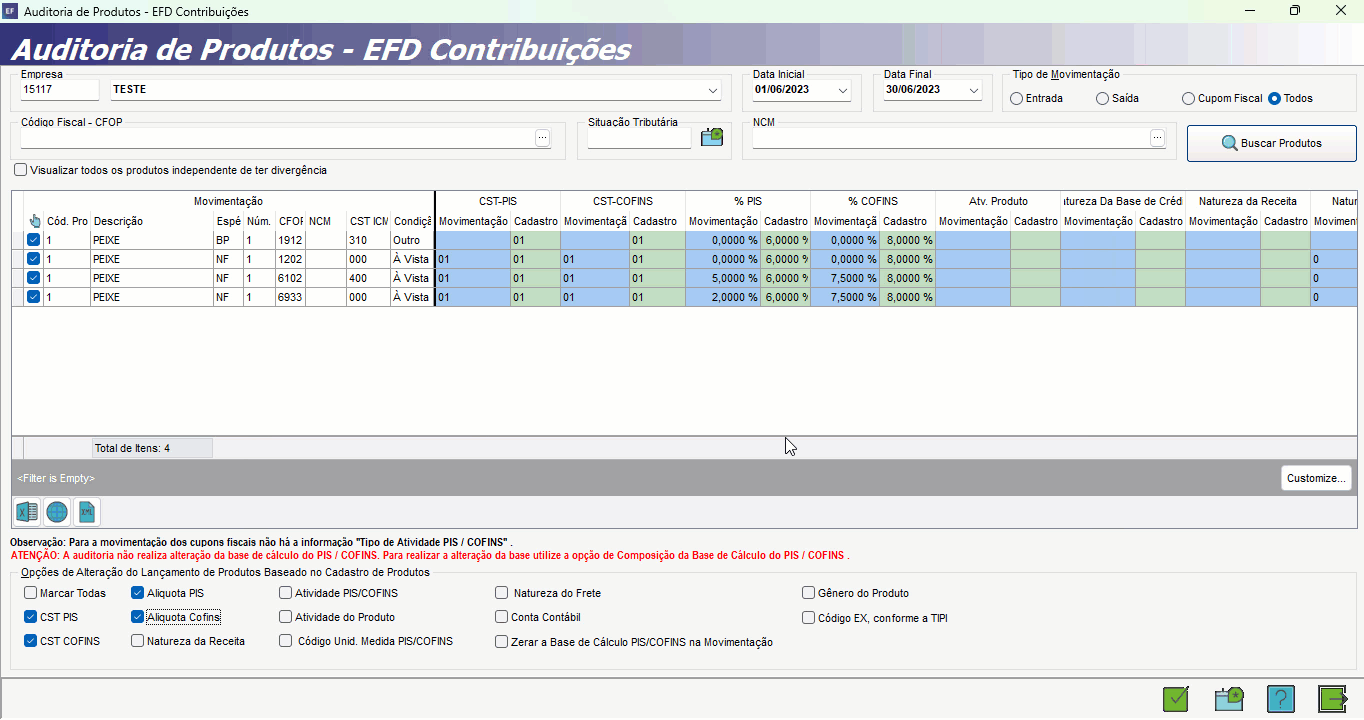
4.1. Acesse a aba Auditoria, e em seguida Produtos de Alíquota Básica;
4.2. Selecione o Tipo de Movimentação que irá parametrizar e clique em Buscar Produtos;
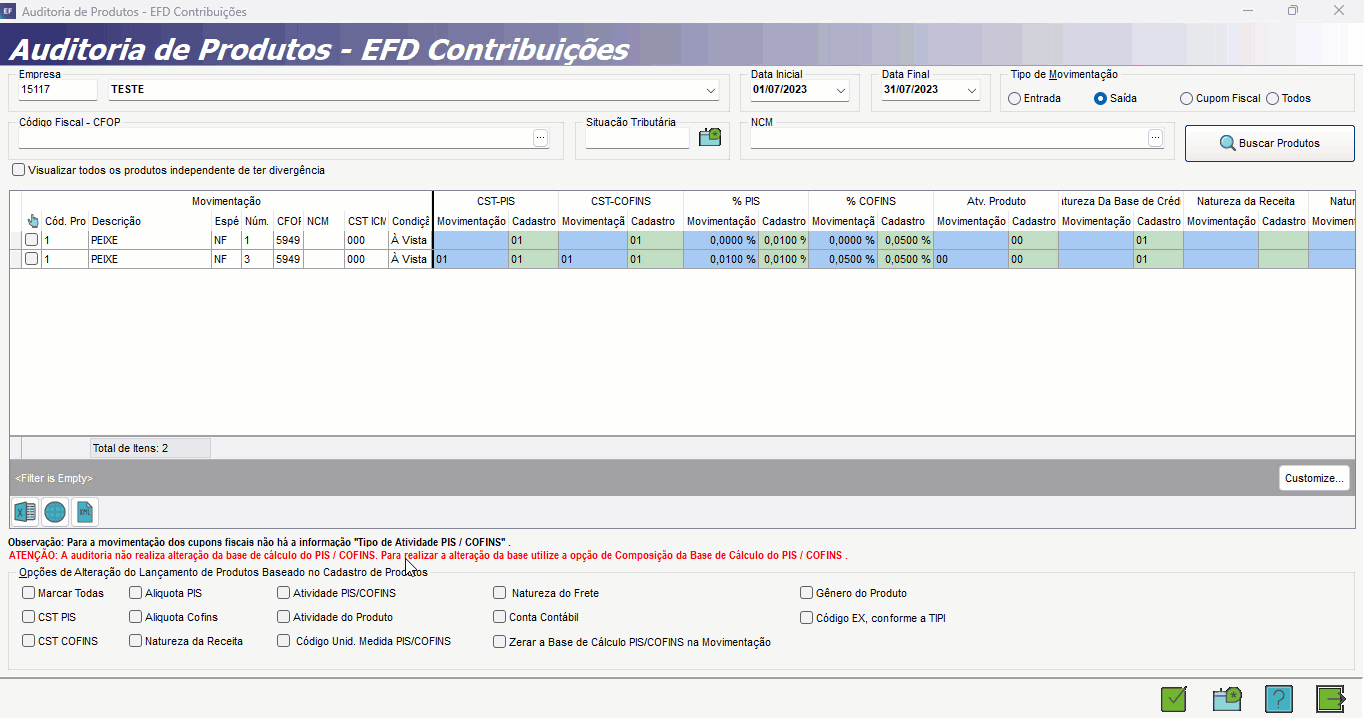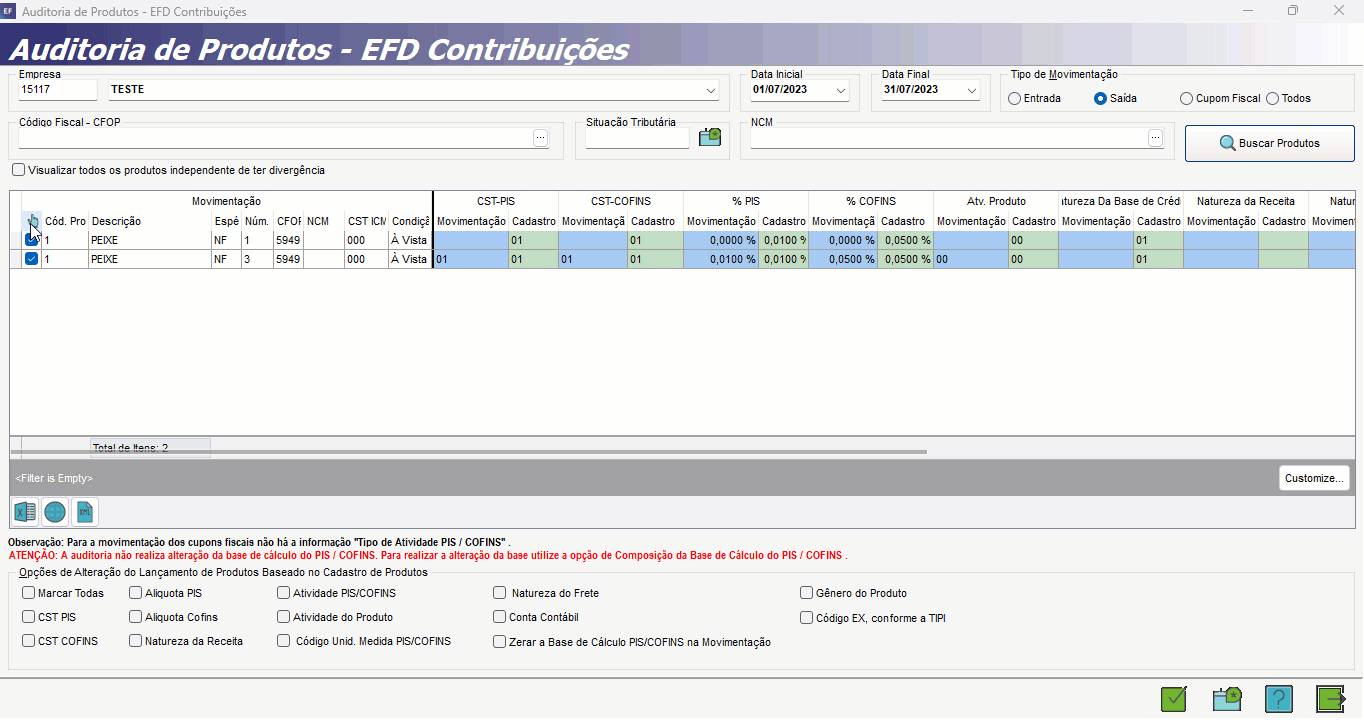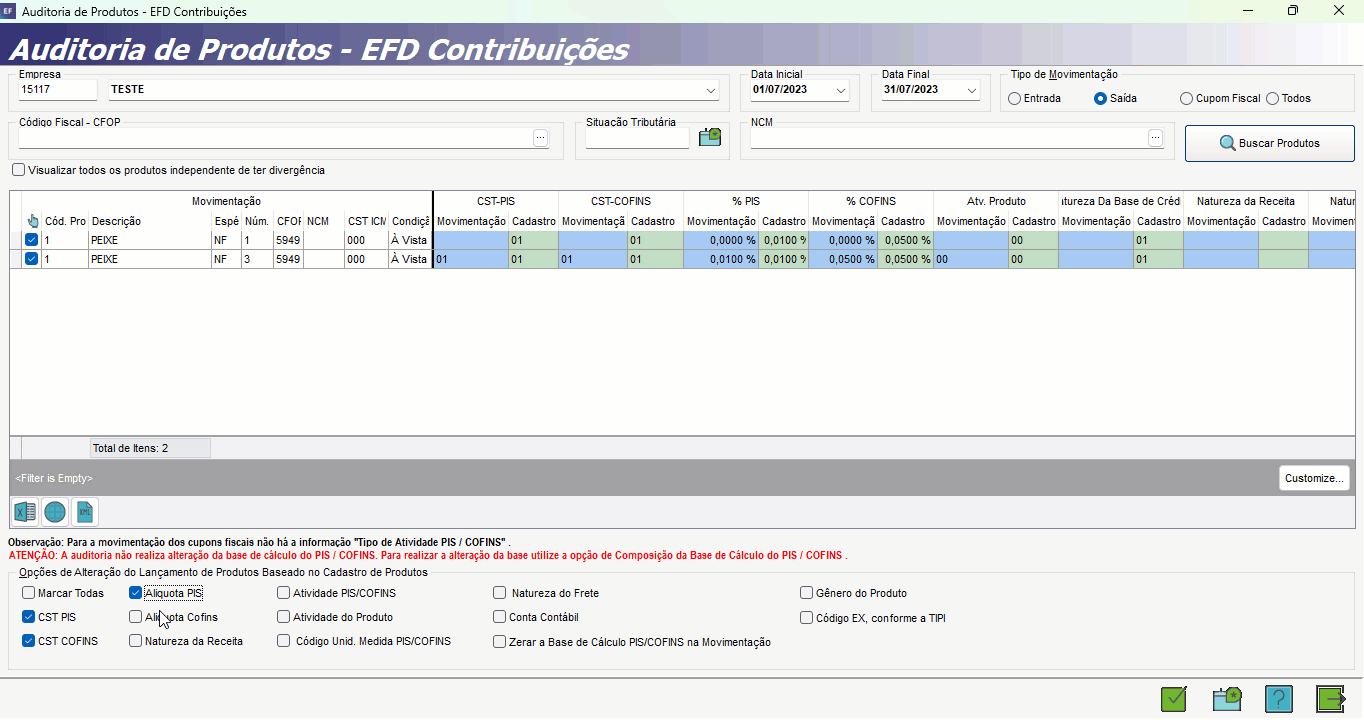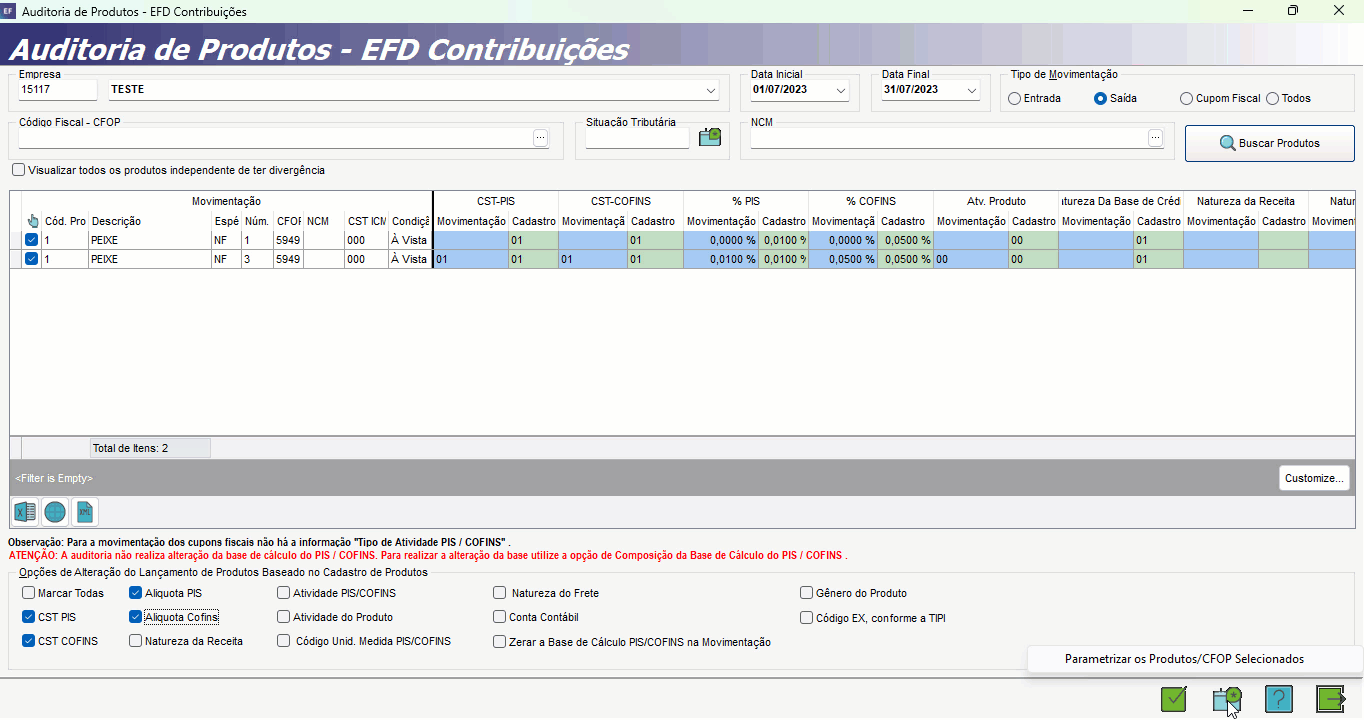
4.3. Marque CTS PIS/COFINS e Alíquota PIS/COFINS, em seguida clique em Extras (F10) para realizar o preenchimento;
4.4. Clique em Parametrizar os Produtos/CFOP Selecionados, e ao acessar a aba de Parametrização, realize o preenchimento das opções marcadas anteriormente (CST e Alíquota de PIS/COFINS);
Importante:
Ao clicar em Gravar (F11) para salvar a parametrização, o sistema irá demonstrar a pergunta: Deseja desmarcar os produtos selecionados? marque Não, para que não haja alteração nos valores e em seguida clique em Gravar (F11).
5. Parametrização de CST para a apuração - para Serviços:
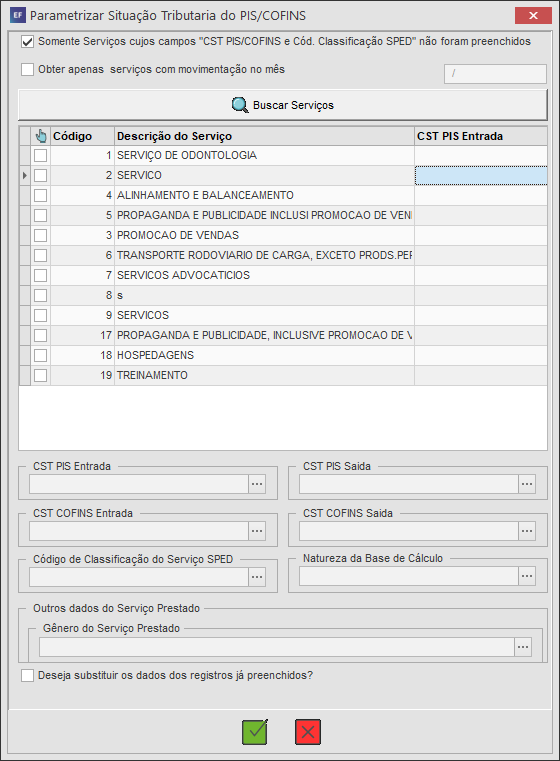
5.1. Acesse a aba Cadastros, e em seguida a sub aba Serviços Prestados;
5.2. Selecione o serviço desejado, e clique em Extras (F10);
5.3. Em Parametrizar Situação Tributária do PIS/COFINS, marque o campo Somente Serviços cujos campos ''CST PIS/COFINS e Cód. Classificação SPED'' não foram preenchidos;
5.4. Clique em Buscar Serviços e selecione o serviço desejado;
5.5. Informe o CTS de PIS e COFINS, e ao finalizar, clique em Gravar (F11);
Observação: Após preencher os campos supracitados, é necessário que o usuário informe o Imposto Sobre Serviços (ISS) dentro da Nota Fiscal de Saída.
6. Apuração de PIS/CONFINS:
6.1. Acesse a aba Movimentação, e clique na sub aba Apuração de PIS/CONFINS;
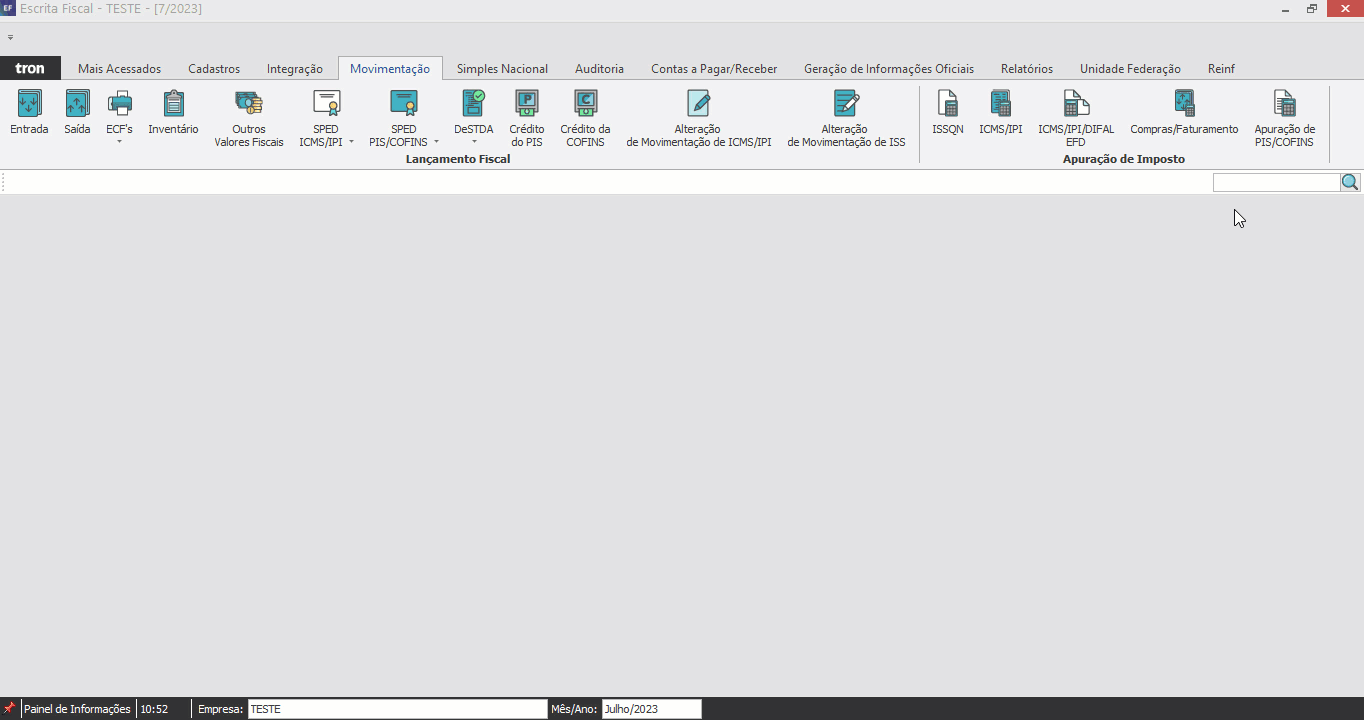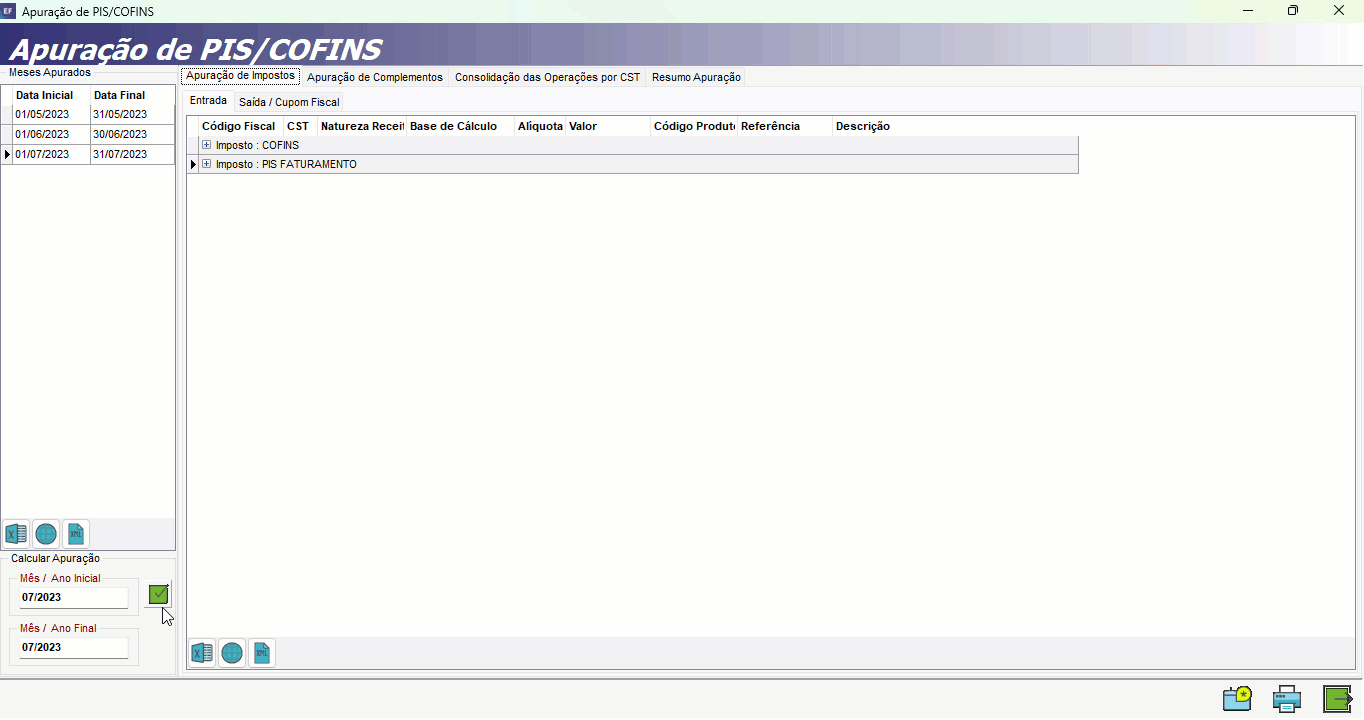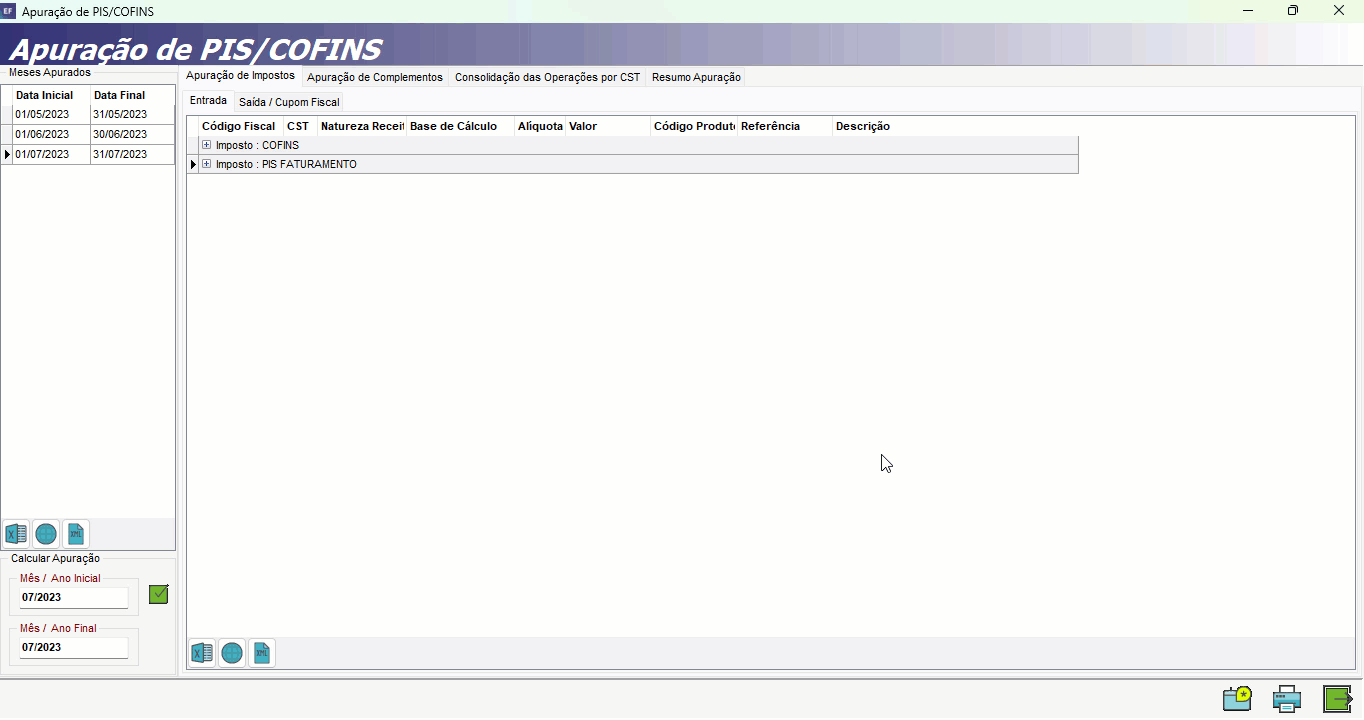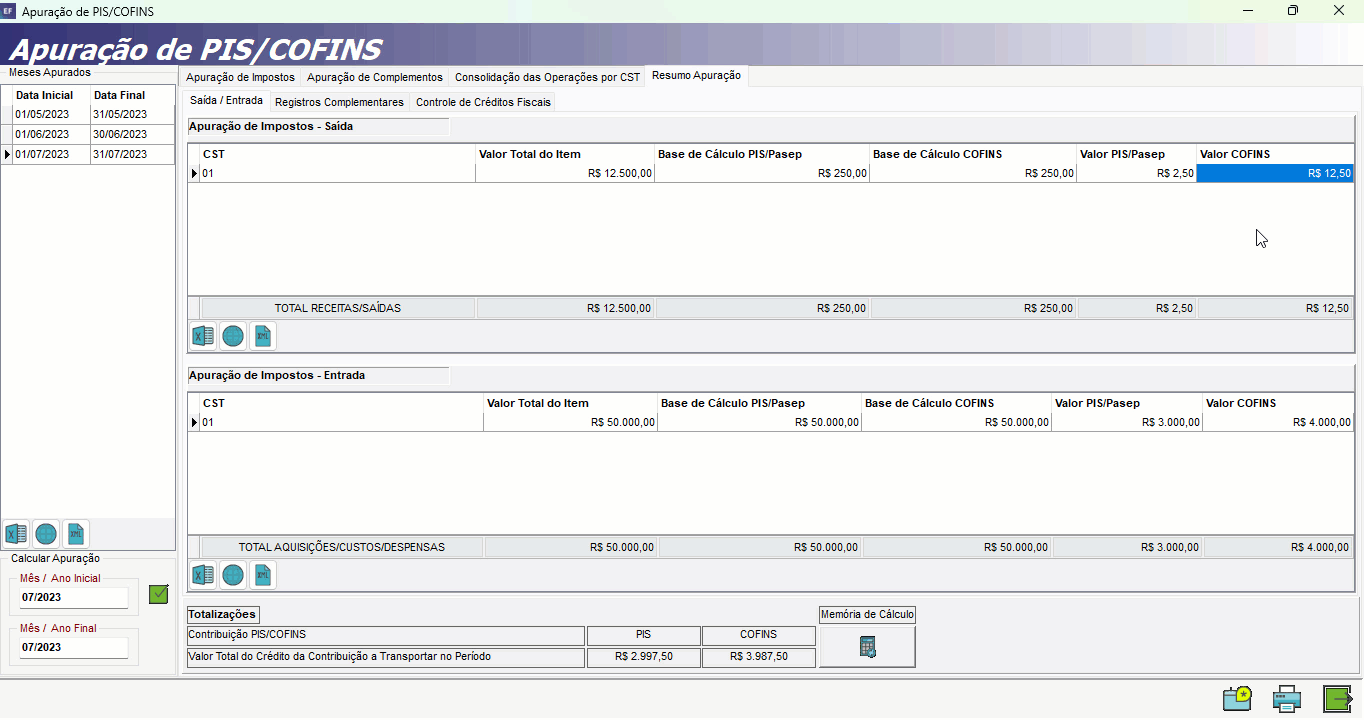
6.2. Clique em Gravar (F11), e na aba de Resumo Apuração, analise os cálculos e confira o valor;
Importante:
Em Valor Total do Item que será apresentada no Resumo da Apuração equivale a:
👉 Para modelo 55 = Utiliza- se a regra do C170 (Campo 07) Quantidade x Valor Unitário.
👉 Para modelo 65 = Utiliza- se a regra do C175 (Campo 03) Valor Líquido do produto/nota.
Exemplo:
CST 01, o valor de 75.940,30 corresponde à:
👉 Valor Contábil: 43.335,23;
👉 Valor do Desconto (que corresponde à quantidade x valor unitário): 8.731,3;
👉 Valor Contábil da prestação de Serviço: 23.873,76;
Ou seja: 43.335,23 + 8.731,31 + 23.873,76
👉 Total: 75.940,30